
Mowi ist der größte Lachszüchter der Welt und deckt die gesamte Kette ab, vom eigenen Fischfutter über die Zucht in sieben Ländern bis zum Räucherlachs im Kühlregal. An der Börse war 2026 bisher ein Jahr mit zwei Gesichtern. Im Februar notierte die Aktie bei rund 21 Euro, dann drückte eine Flut an Lachs aus Norwegen und Chile die Preise, und bis Anfang Juli ging es um rund 25 Prozent auf 15,83 Euro nach unten. Seitdem hat sich das Bild gedreht. Nach dem Trading-Update am 19. Oktober und den vollständigen Zahlen zum dritten Quartal am 4. November erreichte die Aktie ein neues 52-Wochen-Hoch und steht heute bei rund 21,36 Euro, gut 35 Prozent über dem Tief.
In dieser Analyse schaue ich mir an, wie viel das Rekordquartal wirklich wert ist, welchen Anteil die Übernahme von Nova Sea daran hat und ob der Lachsmarkt 2027 tatsächlich so knapp wird, wie es die Erholung der Aktie bereits unterstellt.
Mowi Aktie auf einen Blick
| Kennzahl | Wert |
|---|---|
| Aktueller Kurs | ca. 21,36 € (18.11.2026) |
| 52-Wochen-Hoch | ca. 21,42 € (November 2026) |
| 52-Wochen-Tief | ca. 15,83 € (Juli 2026) |
| Umsatz Q3 2026 | 1,73 Mrd. € (+24 %) |
| Operatives EBIT Q3 2026 | 274,5 Mio. € (+146 %) |
| Erntemenge Q3 2026 | 185.641 t (+12 %) |
| Marktkapitalisierung | ca. 11,3 Mrd. € |
| KGV (bereinigt) | 18,2 |
| Dividendenrendite | ca. 3,7 % |

Das Geschäftsmodell von Mowi
Den Kern bildet die Zucht. Für 2026 erwartet Mowi eine Erntemenge von 620.000 Tonnen, davon rund 395.000 Tonnen aus Norwegen. Dazu kommen Farmen in Schottland, Chile, Kanada, Irland, auf den Färöern und über Arctic Fish in Island. Das Futter stellt der Konzern zu einem großen Teil selbst her, für 2026 sind 650.000 Tonnen geplant. Am anderen Ende der Kette steht Sales & Marketing mit dem Großhandel (Markets) und der Verarbeitung zu Filets, Räucherlachs und Fertigprodukten (Consumer Products), wo Mowi im dritten Quartal über eine Milliarde Euro umsetzte.
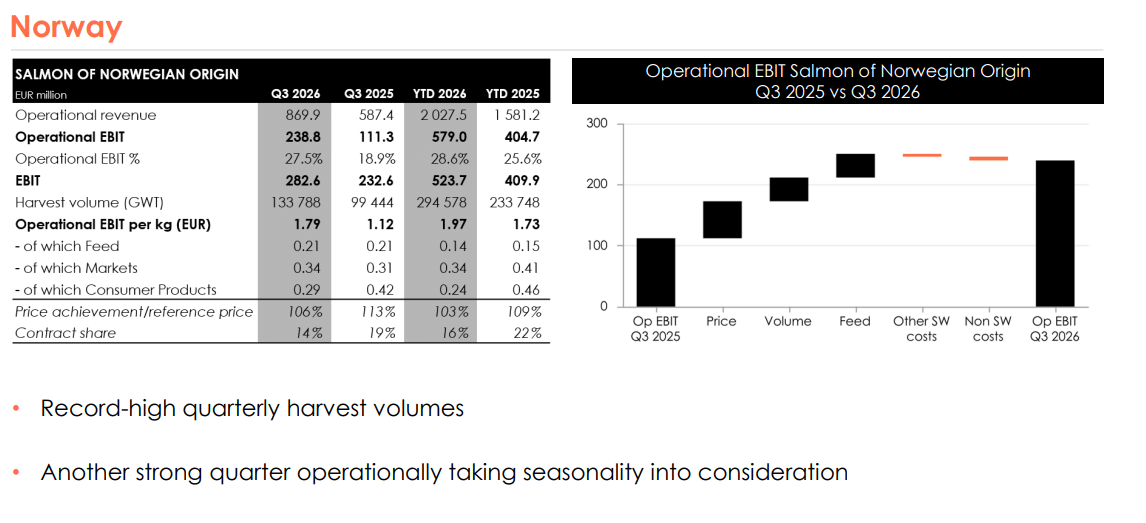
Das Geld verdient Mowi aber vor allem im Wasser vor Norwegen. Im dritten Quartal kam Mowi Norwegen über die gesamte Wertschöpfungskette auf ein operatives Ergebnis von 238,8 Millionen Euro, bei einem Konzernergebnis von 274,5 Millionen Euro. Spannend finde ich, dass genau dieses Geschäft kaum wachsen kann. Neue Lizenzen in Norwegen sind teuer und knapp, die Behörden begrenzen die erlaubte Biomasse je Standort, und wer schon Lizenzen hält, sitzt hinter einem Burggraben, den neue Wettbewerber nicht einfach überspringen.
Die Q3-Zahlen 2026 im Detail
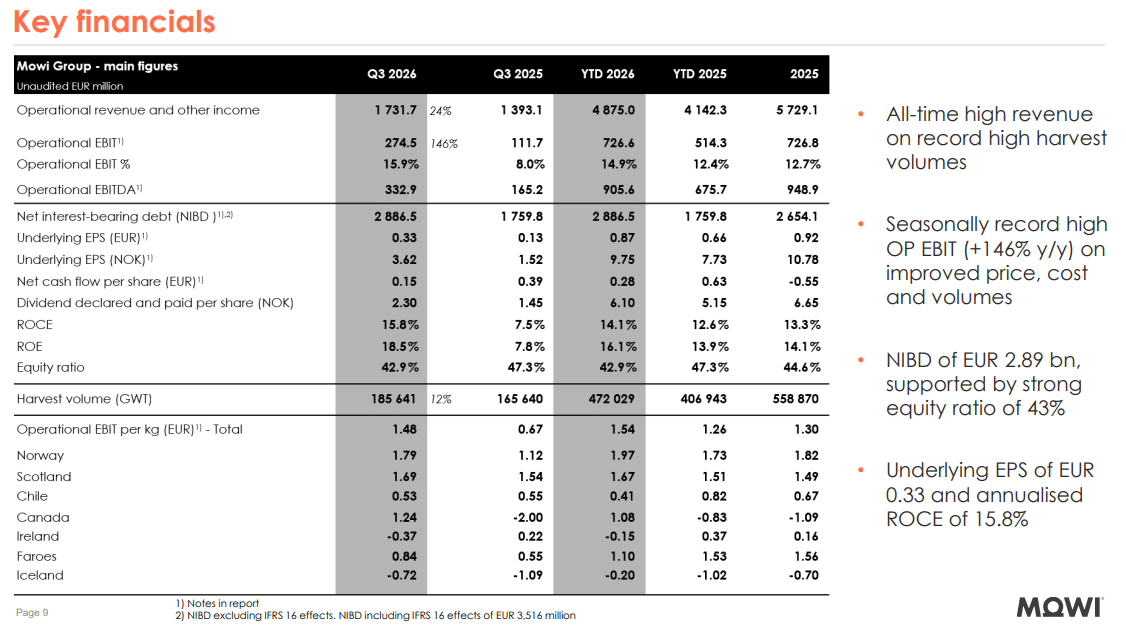
Der Umsatz stieg im dritten Quartal um 24 Prozent auf 1,73 Milliarden Euro, ein Rekord für Mowi. Das operative EBIT kletterte von 111,7 auf 274,5 Millionen Euro, ein Plus von 146 Prozent. Die operative Marge verdoppelte sich auf 15,9 Prozent. Mehr Menge, ein um 15 Prozent höherer Lachspreis und Zuchtkosten von 5,11 Euro je Kilo, 31 Cent weniger als im Vorjahr, kamen hier zusammen.
Hier lohnt sich allerdings ein genauerer Blick. Im Vorjahresquartal schrieb die Zuchtsparte operativ sogar einen kleinen Verlust. Zudem gehört Nova Sea erst seit Ende 2025 zum Konzern. Allein in der Region Nord stieg die Erntemenge von 33.089 auf 62.432 Tonnen, überwiegend durch die Übernahme. Nach neun Monaten steht beim operativen EBIT ein Plus von 41 Prozent auf 726,6 Millionen Euro. Stark, aber eben keine 146 Prozent.
Quelle: Mowi Q3 2026 Präsentation
In Norwegen verdiente Mowi 1,79 Euro je Kilo nach 1,12 Euro im Vorjahr. Einen kleinen Wermutstropfen gibt es dennoch. Mowi erzielte nur noch 106 Prozent des Referenzpreises nach 113 Prozent ein Jahr zuvor, weil der Anteil fester Lieferverträge gesunken ist und die Verträge für 2026 zu niedrigeren Preisen abgeschlossen wurden.
Quelle: Mowi Q3 2026 Präsentation
Schottland erzielte mit 1,69 Euro je Kilo eine gute Marge, erntete wegen vorgezogener Abfischungen aber rund ein Drittel weniger. In Chile stiegen die Preise in Euro um rund 23 Prozent, das Ergebnis je Kilo blieb mit 53 Cent trotzdem auf Vorjahresniveau. In Kanada kostete eine Algenblüte rund 8 Millionen Euro, Irland und Island schrieben operativ rote Zahlen.
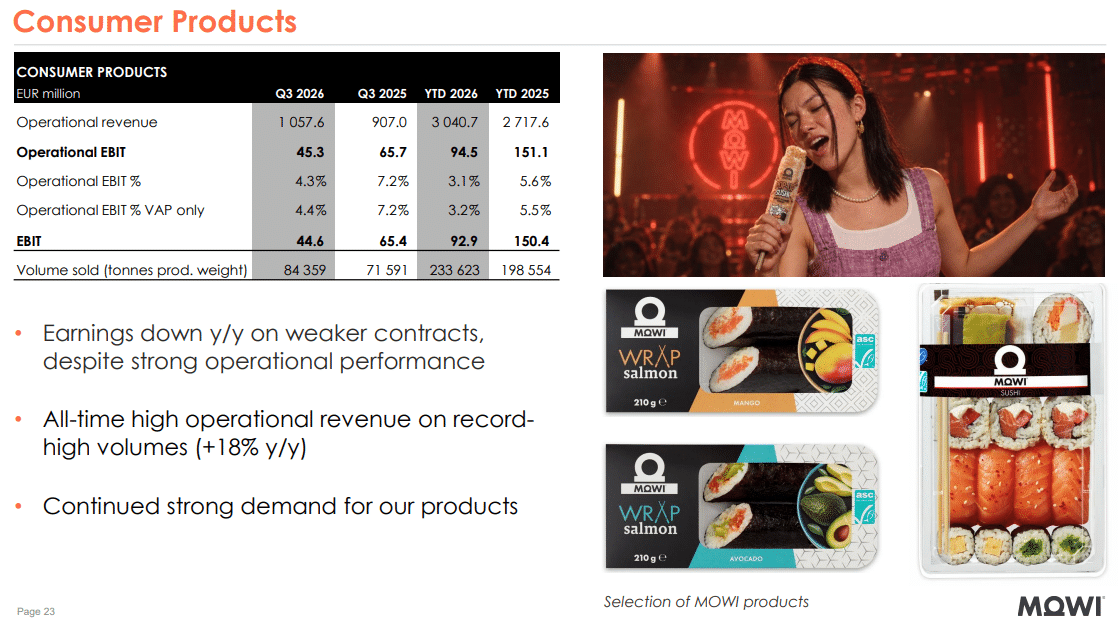
Die Futtersparte meldete mit einem operativen EBITDA von 33,7 Millionen Euro einen Rekord. Consumer Products setzte so viel um wie nie, das operative EBIT fiel aber von 65,7 auf 45,3 Millionen Euro. Die niedrigeren Vertragspreise für 2026 fressen hier die Marge auf, die nur noch bei 4,3 Prozent liegt.
Quelle: Mowi Q3 2026 Präsentation
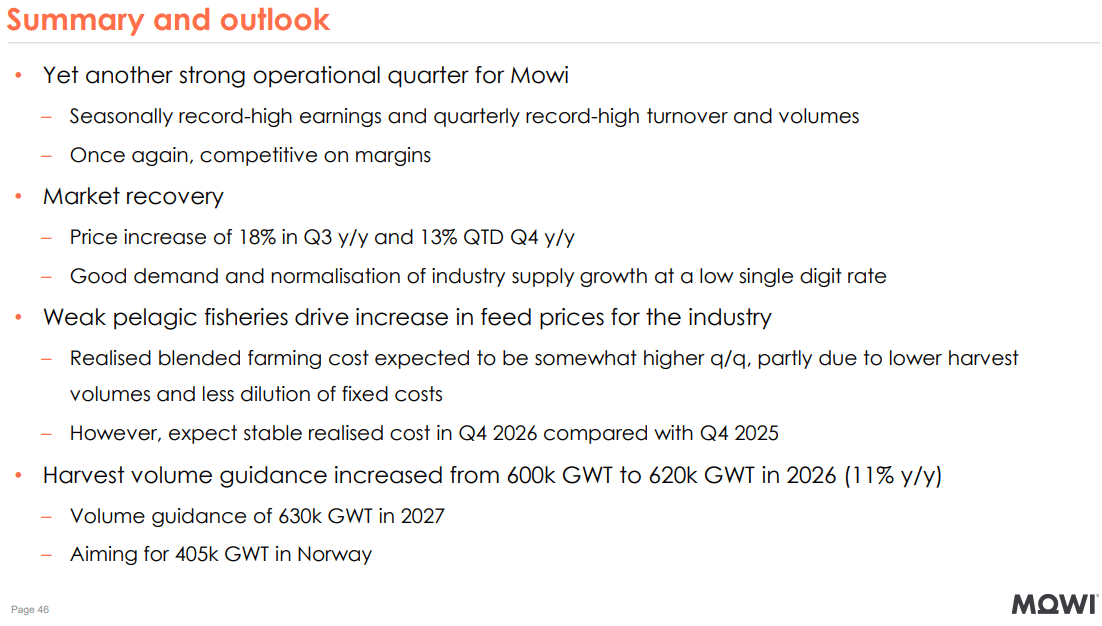
Das bereinigte Ergebnis je Aktie stieg im Quartal von 0,13 auf 0,33 Euro. Berichtet liegt es nach neun Monaten wegen Wertminderungen von 174 Millionen Euro mit 0,36 Euro aber nur auf Vorjahresniveau. Der operative Cashflow fiel im Quartal von 255 auf 193 Millionen Euro, die Nettoverschuldung stieg auf 2,89 Milliarden Euro und liegt damit über dem Zielwert von 2,7 Milliarden Euro. Aktienrückkäufe gibt es nicht, dafür erhöhte Mowi die Quartalsdividende auf 2,30 Kronen nach 1,50 Kronen im Vorjahr. Die Ernteprognose für 2026 hob das Management von 600.000 auf 620.000 Tonnen an, für 2027 sind 630.000 Tonnen geplant.
Dreht der Lachszyklus 2027?
Für den Kurs zählt weniger das dritte Quartal als die Frage, wie viel Lachs im kommenden Jahr auf den Markt kommt. 2025 wuchs das weltweite Angebot um rund 12 Prozent, weil die Fische in Norwegen schneller wuchsen und seltener starben. Der Preisverfall zog sich bis in den Sommer 2026, Ende Juni lag der Spotpreis bei nur noch rund 5,21 Euro je Kilo.
Inzwischen erwartet Mowi für das vierte Quartal ein um 3 Prozent sinkendes Branchenangebot und für 2027 nur noch 0 bis 1 Prozent Wachstum. Rabobank rechnet mit 1,5 Prozent, SEB und Arctic Securities sogar mit einem leichten Rückgang. Arctic hat seine Preisprognose für 2027 auf rund 7,90 Euro je Kilo angehoben, Pareto ist mit 7,45 Euro vorsichtiger. Der Grund für die Bremse ist strukturell. Viele norwegische Züchter stoßen bereits an die erlaubte Biomasse, und das Ampelsystem lässt Wachstum nur in Gebieten mit geringer Lachslausbelastung zu.
Für Mowi wäre das die ideale Kombination. Der Konzern will 2027 auf 630.000 Tonnen wachsen, während die Branche stagniert. Rechnerisch bringt bei dieser Menge jeder Euro mehr je Kilo gut 600 Millionen Euro zusätzlichen Umsatz in der Zucht, von dem bei stabilen Kosten ein großer Teil im Ergebnis ankommt. Weil Käufer laut Pareto für 2027 zögern, feste Verträge zu unterschreiben, dürfte Mowi zudem stärker am Spotmarkt verkaufen und damit direkter von steigenden Preisen profitieren.
Ganz geradlinig ist der Weg allerdings nicht. In Kalenderwoche 44 lag der norwegische Spotpreis mit 69,26 Kronen je Kilo unter dem Vorjahreswert, und Kontali hat seine Angebotsprognose für 2027 zuletzt nach oben angepasst. Ob der Lachs im kommenden Jahr wirklich knapp wird, hängt am Ende an der Biologie, und die hat die Branche schon oft überrascht.
Quelle: Mowi Q3 2026 Präsentation
Die Chancen bei Mowi
Die größte Chance sehe ich in genau diesem Zusammenspiel aus knappem Branchenangebot und eigenem Mengenwachstum. Mowi wächst seit Jahren schneller als der Markt, hat die Prognosen zwischen 2021 und 2025 im Schnitt leicht übertroffen und gehört in jeder Region zu den Züchtern mit dem höchsten Ergebnis je Kilo. Zieht der Lachspreis 2027 an, trifft er auf einen Konzern mit sinkenden Stückkosten und mehr Menge. Hinzu kommt Nova Sea. Die Übernahme bringt Mowi zusätzliche Lizenzen in der profitabelsten Region Norwegens und soll jährliche Synergien von rund 400 Millionen Kronen liefern. Positiv werte ich außerdem die Futtersparte, die Mowi unabhängiger von externen Lieferanten macht und gerade Rekordergebnisse schreibt.
Aktionäre bekommen vierteljährlich eine Dividende, die laut Ausschüttungspolitik mindestens 50 Prozent des bereinigten Ergebnisses je Aktie beträgt. Mit 2,30 Kronen je Quartal liegt die Rendite aktuell bei rund 3,7 Prozent. Weil die Ausschüttung an das Ergebnis gekoppelt ist, schwankt sie allerdings mit dem Lachspreis.
Die wichtigsten Risiken bei Mowi
Das größte Risiko ist der Lachspreis selbst. Mowi verkauft ein Rohstoffprodukt, und wenn die Fische in Norwegen und Chile erneut besser wachsen als erwartet, kann die erhoffte Knappheit 2027 genauso schnell ausbleiben, wie sie 2025 ausgeblieben ist. Zweitens steigen die Futterkosten wieder. Wegen schwacher Fänge in der Fischerei werden Fischöl und Fischmehl teurer, und Mowi rechnet schon im vierten Quartal mit höheren Kosten als im dritten. Drittens bleibt die Biologie unberechenbar, wie die Algenblüte in Kanada und Verluste durch Fischsterben von 12,1 Millionen Euro allein in Norwegen zeigen. Für 2027 nennt Mowi zudem El Niño als Risiko für die Mengen. Viertens ist die Bilanz angespannter als früher. Die Nettoverschuldung liegt über dem eigenen Ziel, und nach Dividenden bleibt derzeit kein freier Cashflow übrig. Der Verkauf von Kanada Ost für rund 140 Millionen Euro entlastet nur teilweise.
Und zuletzt die Politik. In Norwegen fällt auf Gewinne aus der Meereszucht neben 22 Prozent Unternehmenssteuer eine Grundrentensteuer von 25 Prozent an. Die EU-Kommission wirft Mowi und fünf weiteren Züchtern seit Januar 2024 Preisabsprachen vor, eine Entscheidung mit einer möglichen Strafe von bis zu 10 Prozent des Jahresumsatzes steht noch aus. Hinzu kommen Fragen zu Tierwohl und Umweltwirkung der Netzgehege, die jeder für sich selbst bewerten muss.
Du möchtest an der Börse einsteigen und möchtest ein Depot eröffnen?
Dann schau dir gerne meine Empfehlungen für einen passenden Broker an.
Fundamentale Bewertung der Mowi Aktie
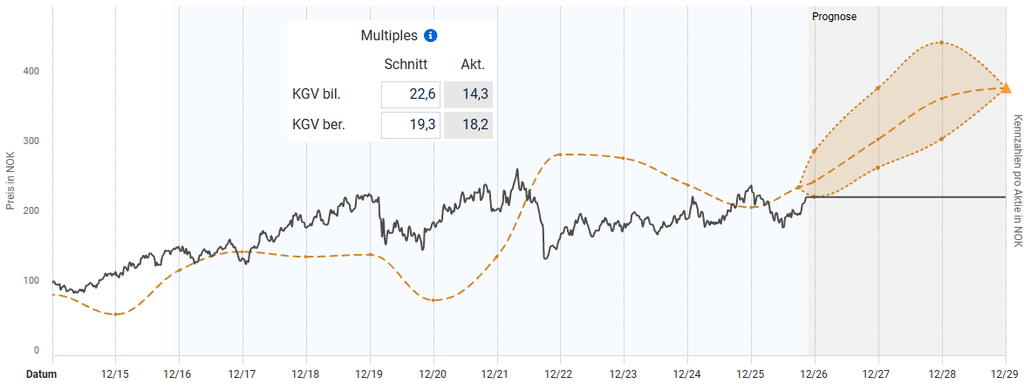
Bei Mowi hat sich in der Vergangenheit das bereinigte KGV als guter Maßstab für die Bewertung erwiesen. Im historischen Durchschnitt lag es bei 19,3. Aktuell notiert die Aktie zu einem bereinigten KGV von 18,2 und ist damit trotz der Erholung seit dem Sommer leicht unterbewertet.
Für die kommenden Jahre erwarten die Analysten weiter steigende Gewinne, sodass auch der faire Wert der Aktie deutlich zulegen sollte. Ganz unkritisch würde ich das nicht übernehmen, denn die Spannbreite der Schätzungen ist groß, was bei einem Unternehmen, dessen Gewinn am Lachspreis hängt, wenig überrascht. Selbst die konservativste Schätzung sieht allerdings noch ordentlich aus. Aus fundamentaler Sicht spricht deshalb nichts gegen einen Einstieg.
Quelle: aktienfinder.net
Technische Analyse Mowi Aktie
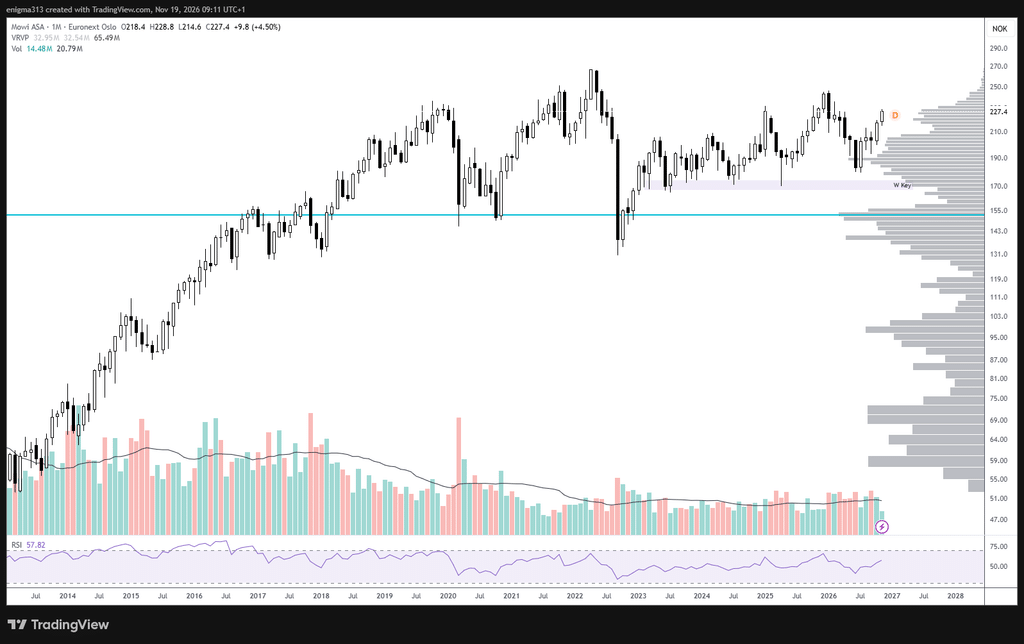
Langfristig befand sich Mowi in einem Aufwärtstrend, der Anfang 2022 im Allzeithoch bei rund 270 Kronen gipfelte. Danach folgte ein heftiger Abverkauf, in dem die Aktie mehr als die Hälfte ihres Wertes verlor und den langfristigen Trend neutralisierte. Seitdem hat sie sich zwar erholt, das alte Hoch aber nie wieder erreicht. Im Moment deutet vieles darauf hin, dass die Erholung langsam weitergeht. Wichtig ist dabei die Unterstützungszone um 170 Kronen, die nicht mehr unterschritten werden sollte.
Quelle: tradingview.com
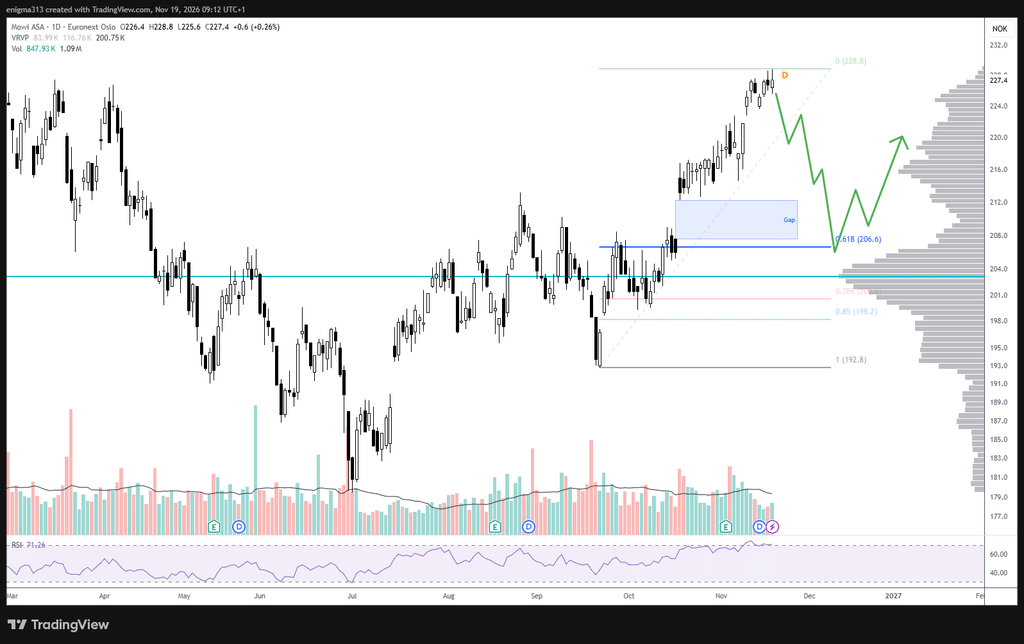
Im Tageschart sieht das Bild freundlich aus. Nach der Bodenbildung im Sommer legte die Aktie deutlich zu, und der letzte Impuls markierte ein neues Verlaufshoch. Auf Tagesbasis liegt damit ein Aufwärtstrend vor. Direkt nach einem so starken Anstieg drängt sich ein Einstieg für mich allerdings nicht auf. Interessant würde es erst bei einem Rücksetzer in den Bereich zwischen 200 und 215 Kronen. Dort treffen das 61,8er Fibonacci-Retracement, ein offenes Gap und ein Volumencluster zusammen. Zeigt die Aktie in dieser Zone eine Reaktion nach oben, könnte sich daraus ein Einstiegsszenario ergeben. Insgesamt sieht Mowi charttechnisch positiv aus.
Quelle: tradingview.com
Fazit zur Mowi Aktie
Operativ hat Mowi ein starkes Quartal abgeliefert, mit Rekordumsatz, Rekordernte, sinkenden Kosten und angehobener Prognose. Die Qualität der Zahlen sollte man trotzdem nicht überschätzen. Das Plus von 146 Prozent beim operativen EBIT kommt von einer sehr schwachen Vorjahresbasis, ein guter Teil des Mengenwachstums stammt aus der Übernahme von Nova Sea, und unter dem Strich drücken Wertminderungen, ein schwächerer Cashflow und eine höhere Verschuldung auf das Bild.
Die Erholung der Aktie um rund 35 Prozent seit dem Sommer ist für mich nachvollziehbar, weil sich der Lachsmarkt tatsächlich zu drehen scheint. Teuer ist die Aktie dadurch nicht geworden, mit einem bereinigten KGV von 18,2 liegt sie sogar leicht unter ihrem historischen Schnitt von 19,3. Auch der Chart hat sich mit einem Aufwärtstrend auf Tagesbasis aufgehellt. Nach dem starken Impuls wäre ein Rücksetzer in die Zone zwischen 200 und 215 Kronen mit anschließender Reaktion aber der bessere Moment für einen Einstieg, solange die Unterstützung bei 170 Kronen hält. Ob der Lachs im kommenden Jahr wirklich knapp wird, lässt sich heute nicht vorhersagen. Mehr Klarheit bringen die Zahlen zum vierten Quartal im Februar 2027 mit dem ersten Ausblick auf die Vertragspreise für das neue Jahr.
Ich habe meine Position bei Mowi vor einigen Jahren verkauft und plane derzeit keinen erneuten Einstieg. Daran ändert auch das Rekordquartal nichts.
Häufige Fragen zur Mowi Aktie
Womit verdient Mowi sein Geld?
Mowi ist der weltweit größte Züchter von Atlantischem Lachs und verdient vor allem an der Zucht in Norwegen. Dazu kommen eigene Futterwerke und die Verarbeitung zu Filets und Räucherlachs.
Zahlt Mowi eine Dividende?
Mowi zahlt vierteljährlich eine Dividende von mindestens 50 Prozent des bereinigten Ergebnisses je Aktie, zuletzt 2,30 Kronen je Quartal. Das entspricht einer Rendite von rund 3,7 Prozent, die Höhe schwankt aber mit dem Lachspreis.
Warum ist die Mowi Aktie seit dem Sommer gestiegen?
Die Mowi Aktie hat sich vom Tief im Juli um rund 35 Prozent erholt, weil das Lachsangebot nach zwei starken Jahren kaum noch wächst und die Preise wieder anziehen. Dazu kamen ein Rekordquartal und eine angehobene Ernteprognose für 2026.
Quellen
- Mowi Q3 2026 Report
- Mowi Q3 2026 Präsentation
- Mowi Alternative Performance Measures Q3 2026
- ariva.de, 52-Wochen-Spanne und Allzeithoch
- wallstreet-online.de, 52-Wochen-Hoch Februar und Tief Juli
- Salmon Business, Analystenreaktionen nach Q3
- Salmon Business, Arctic Securities Preisprognose 2027
- Salmon Business, Pareto zu Verträgen 2027
- Salmon Business, SEB Angebotsprognose
- Salmon Business, Rabobank Ausblick 2027
- Salmon Business, Spotpreis Ende Juni
- Fish Farming Expert, Spotpreis Woche 44
- Salmon Business, Nova Sea Synergien
- Salmon Business, EU-Kartellverfahren