
Heidelberg Materials zählt mit Zement, Zuschlagstoffen und Transportbeton zu den größten Baustoffkonzernen der Welt. Nach einem starken Jahresauftakt mit einem Hoch von 241,80 Euro Ende Januar ging es für die Aktie jedoch steil bergab. Ende September notierte sie zeitweise bei nur noch rund 142 Euro, ein Minus von über 40 Prozent. Mit den Zahlen zum dritten Quartal kam am 4. November die Wende. Die Aktie sprang an einem Tag um fast 10 Prozent auf 171,50 Euro und setzte sich an die Spitze des DAX.
In dieser Analyse schaue ich mir die Quartalszahlen genauer an und gehe der Frage nach, ob der Kurssprung der Beginn einer nachhaltigen Erholung ist. Außerdem werfe ich einen Blick auf das ausgeweitete Sparprogramm, die jüngsten Zukäufe und die Vorreiterrolle des Konzerns bei der CO₂-Abscheidung.
Heidelberg Materials Aktie auf einen Blick
| Kennzahl | Wert |
|---|---|
| Aktueller Kurs | ca. 172 € |
| 52-Wochen-Hoch | 241,80 € |
| 52-Wochen-Tief | ca. 142,50 € |
| Umsatz Q3 2026 | 6,41 Mrd. € (+10 %) |
| Ergebnis (RCO) Q3 2026 | 1,28 Mrd. € (+9 %) |
| Bereinigtes EPS 9M 2026 | 9,50 € (+10 %) |
| Marktkapitalisierung | ca. 30 Mrd. € |
| KGV (2026e) | ca. 15 |
| Dividendenrendite | ca. 2,1 % |

Das Geschäftsmodell von Heidelberg Materials
Heidelberg Materials ist ein vertikal integrierter Baustoffkonzern mit rund 49.000 Beschäftigten in fast 50 Ländern. Das Kerngeschäft ist Zement, das rund die Hälfte des Umsatzes ausmacht. Dazu kommen Zuschlagstoffe wie Sand, Kies und Schotter sowie Transportbeton und Asphalt. Regional ist der Konzern in vier Gebiete aufgeteilt. Europa steht für rund 43 Prozent des Umsatzes, Nordamerika für etwa ein Viertel, der Rest entfällt auf Asien-Pazifik sowie Afrika, den Mittelmeerraum und Westasien.
Spannend finde ich das Geschäftsmodell, weil Zement und Zuschlagstoffe ein sehr lokales Geschäft sind. Wegen des hohen Gewichts lohnt sich der Transport meist nur über kurze Strecken, sodass eigene Steinbrüche und Werke in einer Region einen echten Burggraben bilden. Hinzu kommen hohe Eintrittsbarrieren durch langwierige Genehmigungen und enorme Investitionskosten für neue Werke.
Die Q3-Zahlen 2026 im Detail
Im dritten Quartal stieg der Umsatz um 10 Prozent auf 6,41 Milliarden Euro, bereinigt um Währungs- und Konsolidierungseffekte lag das Plus bei 6 Prozent. Das Ergebnis des laufenden Geschäftsbetriebs (RCO), die wichtigste Steuerungsgröße des Konzerns, wuchs um 9 Prozent auf 1,28 Milliarden Euro. Laut Management trugen sowohl höhere Absatzmengen als auch Preise oberhalb der Kosteninflation dazu bei. Der Umsatz lag rund vier Prozent über der Markterwartung. Einen kleinen Wermutstropfen gibt es dennoch, denn die operative EBITDA-Marge sank leicht von 25,9 auf 25,3 Prozent.
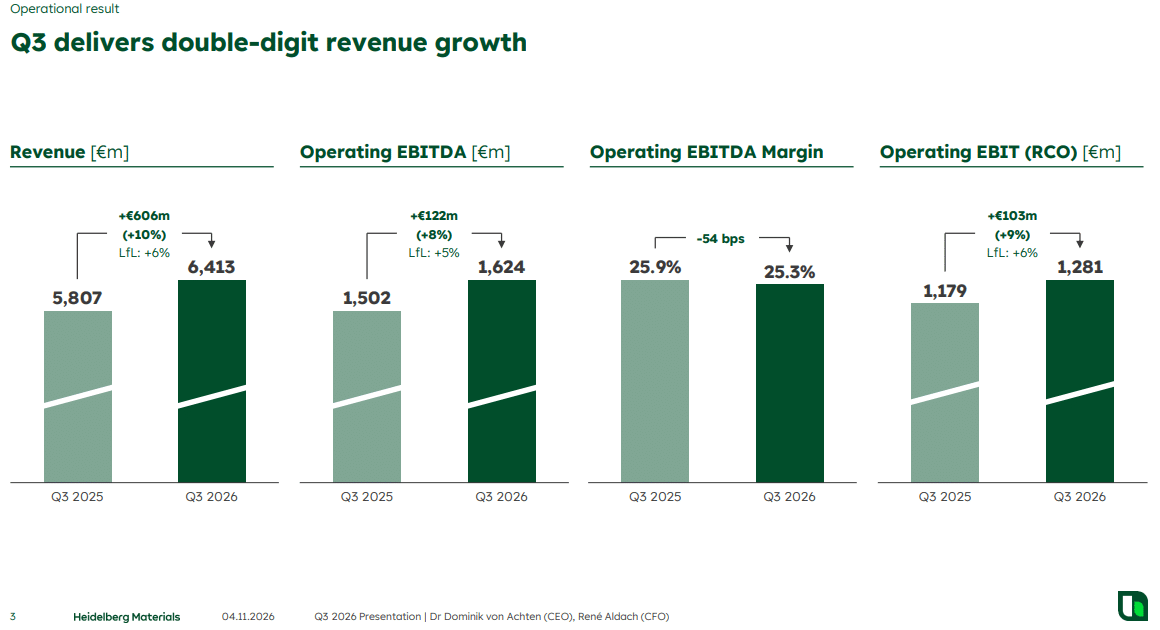
Quelle: Heidelberg Materials Q3 2026 Presentation
Wichtig ist außerdem die Einordnung. Nach neun Monaten liegt das RCO mit 2,53 Milliarden Euro nur 3 Prozent über dem Vorjahr. Das erste Halbjahr war also sogar leicht rückläufig, erst das dritte Quartal brachte die Wende.
Am stärksten lief Europa. Der Umsatz stieg um 5 Prozent auf 2,61 Milliarden Euro, das RCO sogar um 15 Prozent auf 499 Millionen Euro. Besonders erfreulich finde ich, dass sich Deutschland laut Unternehmen stabilisiert, während Nord- und Osteuropa kräftig zur Profitabilität beitragen. Hier zeigen die Sparmaßnahmen und Werksoptimierungen klar Wirkung.
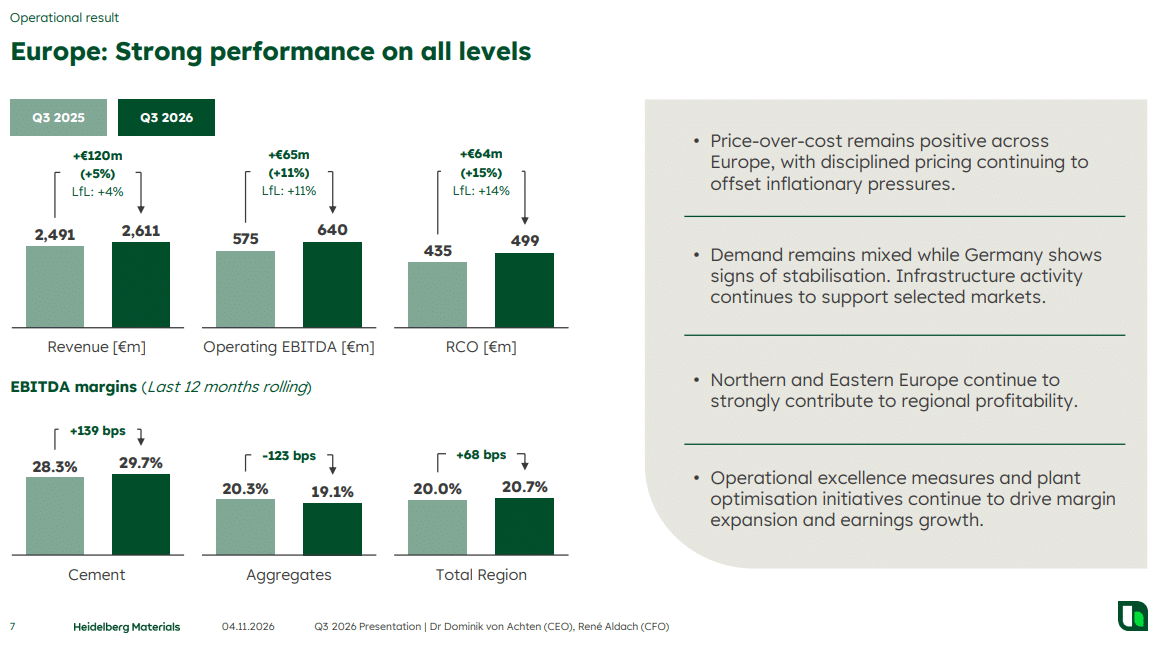
Quelle: RTX Q3 2026 Presentation
In Nordamerika wuchs der Umsatz um 10 Prozent auf 1,77 Milliarden Euro, das RCO um 4 Prozent auf 448 Millionen Euro. Getragen wird das Geschäft von Infrastrukturprojekten, Industriebauten und dem Bau von Rechenzentren. Wachstumsmotor sind die Zuschlagstoffe mit einem Umsatzplus von 16 Prozent. Im Zementgeschäft drücken dagegen steigende Lohn-, Wartungs- und Logistikkosten auf die Marge.
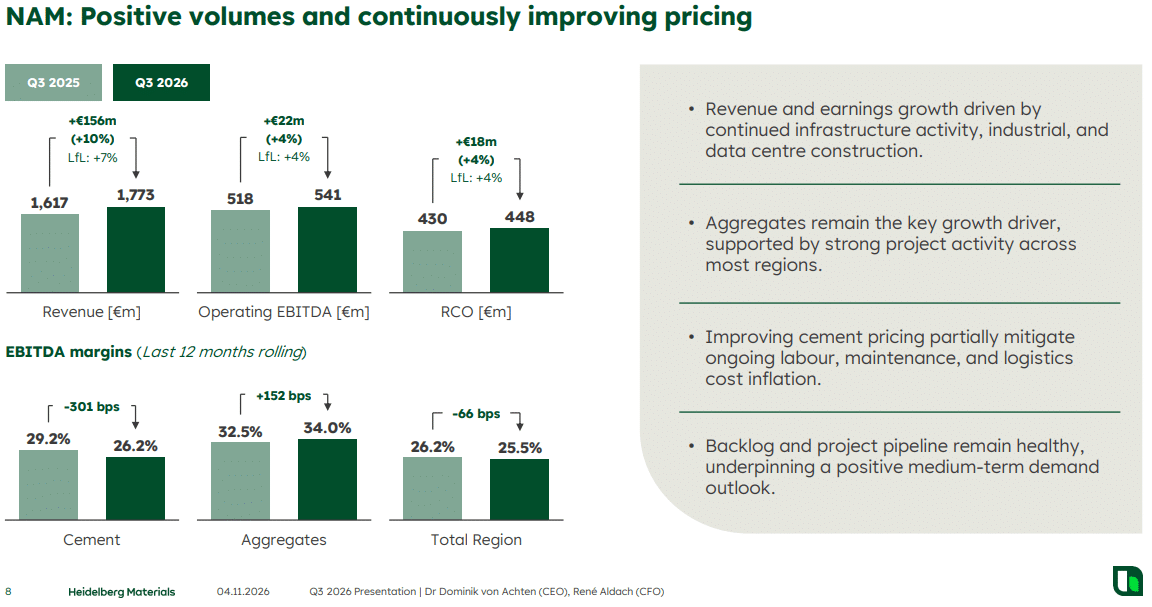
Quelle: Heidelberg Materials Q3 2026 Presentation
Asien-Pazifik steigerte den Umsatz um 13 Prozent, das RCO blieb mit 120 Millionen Euro aber unverändert. In Afrika-Mittelmeerraum-Westasien sprang der Umsatz durch die Erstkonsolidierung der türkischen Akçansa um 34 Prozent, auf vergleichbarer Basis ging das RCO hier jedoch um 5 Prozent zurück.
Das bereinigte Ergebnis je Aktie stieg nach neun Monaten um 10 Prozent auf 9,50 Euro, der freie Cashflow der letzten zwölf Monate liegt bei 1,9 Milliarden Euro. Am 1. Oktober wurde zudem das Aktienrückkaufprogramm über 1,2 Milliarden Euro planmäßig abgeschlossen. Die Prognose für 2026 wurde bestätigt. Erwartet wird weiterhin ein RCO zwischen 3,40 und 3,65 Milliarden Euro sowie eine Kapitalrendite (ROIC) leicht über 10 Prozent.
Sparprogramm, Zukäufe und CO₂-Abscheidung
Ein zentraler Baustein der guten Zahlen ist die Transformation Accelerator Initiative. Das Ende 2024 gestartete Sparprogramm sollte bis Ende 2026 Einsparungen von 500 Millionen Euro bringen, dieses Ziel wird laut CEO Dominik von Achten übertroffen. Nun legt der Konzern nach und will bis Ende 2028 weitere 300 Millionen Euro einsparen, etwa zu gleichen Teilen in 2027 und 2028. Im Fokus steht das europäische Klinker- und Zementnetz. Konkret werden Klinkerkapazitäten an Standorten wie Hannover, Paderborn und Leimen reduziert, das französische Werk Ranville wird geschlossen.
Parallel wächst der Konzern über Zukäufe. Zum 1. Oktober wurden das Baustoffgeschäft der australischen Maas Group mit 43 Steinbrüchen sowie 70 Prozent an Cementos Inka in Peru übernommen. Kurz darauf folgte die Vereinbarung zur Übernahme der Zuschlagstoff- und Asphaltsparte von NCC in Schweden und Norwegen mit 106 Standorten und 44 Asphaltwerken. Auffällig ist, dass die Zukäufe vor allem auf Zuschlagstoffe zielen, ein Geschäft mit deutlich geringeren CO₂-Emissionen als Zement.
Bei der Dekarbonisierung ist Heidelberg Materials Vorreiter. Im norwegischen Brevik betreibt der Konzern die weltweit erste Anlage zur CO₂-Abscheidung und -Speicherung im industriellen Maßstab in einem Zementwerk. Im britischen Padeswood entsteht die nächste Anlage, die rund 95 Prozent der Emissionen des Werks abscheiden soll, also etwa 800.000 Tonnen CO₂ pro Jahr. Mit evoZero vermarktet der Konzern bereits Zement mit nahezu null CO₂-Emissionen.
Die Chancen bei Heidelberg Materials
Die größte Chance sehe ich in der Kombination aus Kostendisziplin und einer allmählichen Nachfrageerholung. Steigen die Volumen in Europa wieder, treffen sie auf eine deutlich schlankere Kostenbasis, was die Margen kräftig hebeln könnte. Rückenwind dürfte auch aus Deutschland kommen, wo das Sondervermögen für Infrastruktur in den kommenden Jahren zusätzliche Bauprojekte anstoßen soll. In Nordamerika profitiert der Konzern zudem vom Bauboom bei Rechenzentren und einem gut gefüllten Projektbestand.
Langfristig kann die CO₂-Abscheidung zum echten Wettbewerbsvorteil werden. Mit dem schrittweisen Auslaufen der kostenlosen CO₂-Zertifikate in der EU wird klassischer Zement teurer, während Heidelberg Materials bereits funktionierende Technologie besitzt. Erfreulich finde ich außerdem die Aktionärsrendite. Die Dividende wurde zuletzt auf 3,60 Euro erhöht und ist seit 2021 um 50 Prozent gestiegen. Mit einer Ausschüttungsquote von unter 30 Prozent bleibt viel Spielraum, und das Management stellt weitere Dividendenerhöhungen sowie neue Aktienrückkäufe in Aussicht.
Die wichtigsten Risiken bei Heidelberg Materials
Das größte Risiko bleibt die Konjunkturabhängigkeit. Die Bauwirtschaft reagiert stark auf Zinsen, und laut Unternehmen ist die Nachfrage in Europa weiterhin gemischt. Das schwache erste Halbjahr zeigt, wie schnell die Dynamik kippen kann. Zweitens steigen die Kosten in einigen Märkten weiter, wie die sinkenden Zementmargen in Nordamerika zeigen. Gelingt es nicht, höhere Preise durchzusetzen, gerät die Profitabilität unter Druck.
Drittens ist die Dekarbonisierung teuer. Die CCS-Projekte erfordern hohe Investitionen und sind auf staatliche Förderung angewiesen, ohne dass heute klar ist, ob Kunden dauerhaft höhere Preise für CO₂-armen Zement zahlen. Viertens bergen die zahlreichen Zukäufe Integrationsrisiken, zumal die Region Afrika-Mittelmeerraum-Westasien auf vergleichbarer Basis bereits rückläufig war. Und zuletzt kosten Werksschließungen zunächst Geld, auch wenn diese Kosten laut Konzern größtenteils bereits verbucht sind.
Du möchtest an der Börse einsteigen und möchtest ein Depot eröffnen?
Dann schau dir gerne meine Empfehlungen für einen passenden Broker an.
Fundamentale Bewertung der Heidelberg Materials Aktie
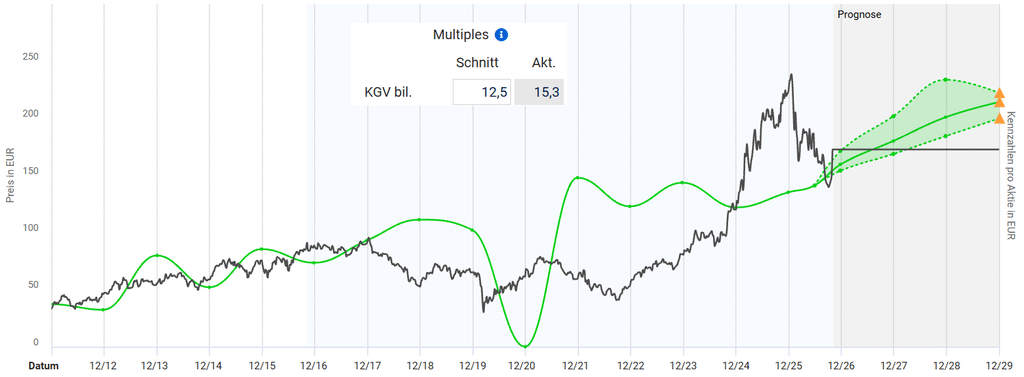
Fundamental lässt sich die Heidelberg Materials Aktie gut anhand ihres KGVs bewerten. Dieses lag in den vergangenen Jahren im Durchschnitt bei 12,5 und war in der Regel ein relativ passendes Niveau für die Aktie. Aktuell notiert sie zu einem KGV von 15,3 und wäre damit auf den ersten Blick leicht überbewertet.
Blickt man in die Vergangenheit, war die Aktie über einen längeren Zeitraum von 2017 bis 2023 deutlich unterbewertet. Erst nach dem rasanten Kursanstieg der vergangenen Jahre hat sie wieder ihren fairen Wert erreicht. Für die kommenden Jahre erwarten Analysten weiterhin moderat steigende Gewinne. Aus fundamentaler Sicht ist die Aktie damit gegebenenfalls minimal überbewertet und würde im Laufe des nächsten Geschäftsjahres ihren fairen Wert erreichen. Gegen eine Investition spricht das aber nicht.
Quelle: aktienfinder.net
Technische Analyse Heidelberg Materials Aktie
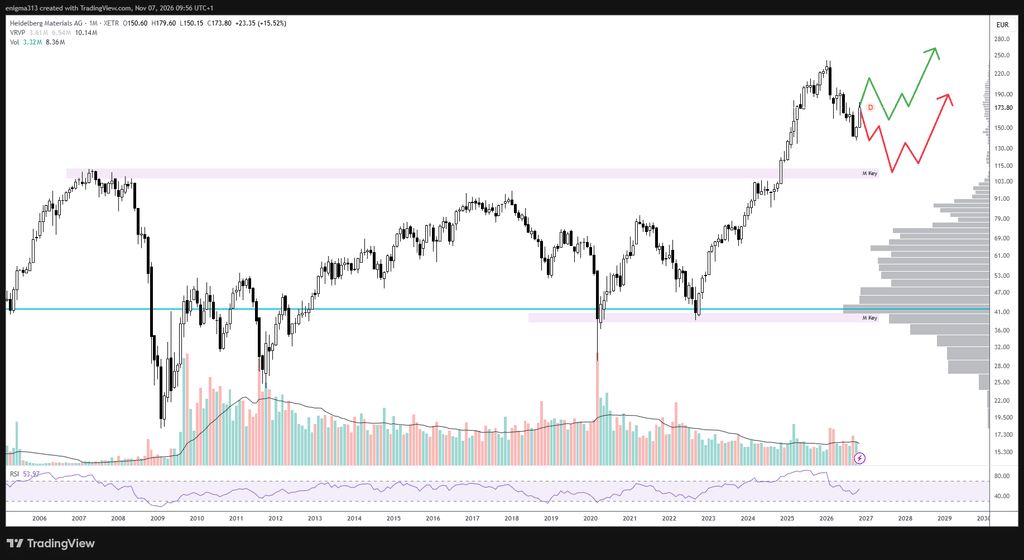
Nach dem Allzeithoch von 241,80 Euro Anfang des Jahres ist die Heidelberg Materials Aktie in eine mittelfristige Korrektur übergegangen. Diese war überfällig, denn von 2022 bis 2026 legte die Aktie zeitweise um über 500 Prozent zu. Eine solche Korrektur ist daher gesund, offen ist nur, wie weit sie reicht. Die nächste markante Unterstützungszone ist das ehemalige Allzeithoch von 2007 bei rund 110 Euro, also deutlich unter dem aktuellen Kurs. Ob die Korrektur schon jetzt endet oder erst bei 110 Euro, lässt sich nicht vorhersagen. Hier gilt es, eine entsprechende Bodenbildung abzuwarten.
Quelle: tradingview.com
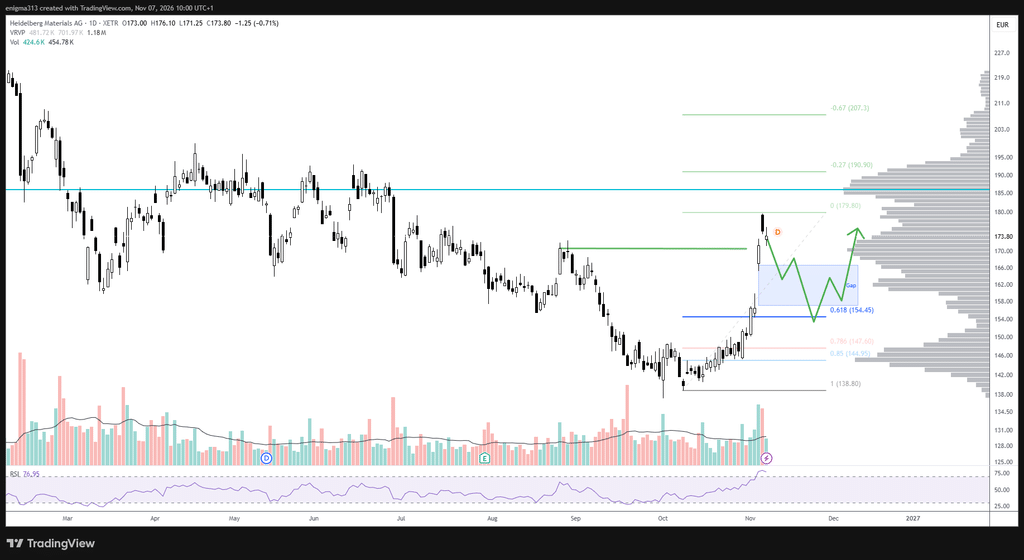
Im Tageschart lässt sich die Abwärtsbewegung der vergangenen Monate gut erkennen. Nach den Quartalszahlen ging es für die Aktie deutlich aufwärts, und mit dem Überschreiten der Marke von 170 Euro wurde der Abwärtstrend auf Tagesbasis neutralisiert. In diesem Bereich liegt allerdings viel Volumen über dem Kurs, sodass ein Rücksetzer durchaus wahrscheinlich ist. Dieser könnte im Bereich der offenen Gap bzw. des 61,8er Fibonacci-Retracements der aktuellen Aufwärtsbewegung zwischen etwa 154 und 165 Euro enden.
Gelingt der Aktie dort erneut eine Bodenbildung mit anschließendem Anstieg, wäre das ein erstes Anzeichen, dass es mittelfristig wieder aufwärts geht. Dieses Szenario könnte für einen aggressiven Einstieg genutzt werden. Konservativer wäre es, eine finale Bodenbildung auf Wochenbasis abzuwarten.
Quelle: tradingview.com
Fazit zur Heidelberg Materials Aktie
Mit dem dritten Quartal hat Heidelberg Materials gezeigt, dass das Geschäft robuster läuft, als der Kursverfall vermuten ließ. Umsatz und Ergebnis wuchsen deutlich, Europa überraschte positiv und die Prognose wurde bestätigt. Mit dem ausgeweiteten Sparprogramm und den gezielten Zukäufen bei Zuschlagstoffen stellt sich der Konzern zudem effizienter und breiter auf. Die Qualität der Zahlen sollte man trotzdem nicht überschätzen. Nach neun Monaten liegt das Ergebnis nur leicht über dem Vorjahr, und die Marge ist im Quartal sogar gesunken.
Den Kurssprung halte ich daher für eine berechtigte Reaktion, aber noch nicht für eine Trendwende. Mit einem KGV von 15,3 liegt die Aktie leicht über ihrem historischen Schnitt von 12,5, fundamental spricht aber nichts gegen eine Investition. Charttechnisch steckt sie weiterhin in einer mittelfristigen Korrektur. Ein Rücksetzer in die Zone zwischen 154 und 165 Euro mit anschließender Bodenbildung könnte für einen aggressiven Einstieg genutzt werden, konservative Anleger warten eine finale Bodenbildung auf Wochenbasis ab. Die Jahreszahlen am 25. Februar 2027 und der Ausblick auf 2027 dürften zudem zeigen, ob sich die Nachfrage in Europa nachhaltig erholt.
Heidelberg Materials ist aktuell bereits meine größte Position im Depot. Nachkaufen möchte ich aktuell nicht, aber meine Position werde ich aber langfristig halten.
Häufige Fragen zur Heidelberg Materials Aktie
Was stellt Heidelberg Materials her?
Der Konzern produziert vor allem Zement, Zuschlagstoffe wie Sand, Kies und Schotter, Transportbeton und Asphalt. Zement macht dabei rund die Hälfte des Umsatzes aus.
Zahlt Heidelberg Materials eine Dividende?
Ja, für das Geschäftsjahr 2025 wurden 3,60 Euro je Aktie ausgeschüttet, was beim aktuellen Kurs einer Rendite von rund 2,1 Prozent entspricht. Seit 2021 wurde die Dividende jedes Jahr erhöht.
Was ist das Projekt Brevik?
Im norwegischen Brevik betreibt Heidelberg Materials die weltweit erste industrielle Anlage, die CO₂ in einem Zementwerk abscheidet und dauerhaft speichert. Der so hergestellte Zement wird unter dem Namen evoZero vermarktet.