
RTX gehört zu den Unternehmen, die am direktesten von der veränderten Sicherheitslage profitieren. Mit Raytheon stellt der Konzern unter anderem das Flugabwehrsystem Patriot, die Standard Missiles und den Marschflugkörper Tomahawk her, also genau die Waffen, die im Iran-Krieg und in der Ukraine täglich gebraucht werden. Gleichzeitig ist RTX mit Pratt & Whitney und Collins Aerospace einer der größten Zulieferer der zivilen Luftfahrt. Trotzdem notiert die Aktie mit rund 192 US-Dollar etwa 15 Prozent unter ihrem Hoch aus dem Sommer.
In dieser Analyse schaue ich mir die Zahlen zum dritten Quartal an, die RTX am 20. Oktober vorgelegt hat. Außerdem gehe ich der Frage nach, wie stark der Konzern tatsächlich in die Lieferungen für den Nahen Osten und die Ukraine eingebunden ist und was das für Anleger bedeutet.
RTX Aktie auf einen Blick
| Kennzahl | Wert |
|---|---|
| Aktueller Kurs | ca. 192 $ (ca. 172 €) |
| 52-Wochen-Hoch | ca. 227 $ |
| 52-Wochen-Tief | ca. 167 $ |
| Umsatz Q3 2026 | 25,0 Mrd. $ (+11 %) |
| Bereinigtes EPS Q3 2026 | 2,26 $ (+33 %) |
| Auftragsbestand | 340 Mrd. $ (+36 %) |
| Marktkapitalisierung | ca. 260 Mrd. $ |
| KGV (2026e, bereinigt) | ca. 25 |
| Dividendenrendite | ca. 1,5 % |

Das Geschäftsmodell von RTX
RTX entstand 2020 aus der Fusion von United Technologies und Raytheon und steht heute auf drei Säulen, die jeweils rund ein Drittel zum Umsatz beitragen. Collins Aerospace liefert Avionik, Fahrwerke, Kabinenausstattung und Systeme für nahezu jedes moderne Verkehrsflugzeug. Pratt & Whitney baut Triebwerke, darunter den Getriebefan GTF für die Airbus-A320neo-Familie und das Triebwerk des Kampfjets F-35. Raytheon ist das Rüstungssegment mit Radaren, Flugabwehrsystemen und Lenkflugkörpern.
Spannend finde ich diese Mischung, weil sie zwei langfristige Trends vereint. Boeing und Airbus haben rund 15.000 Flugzeuge im Auftragsbuch, und gleichzeitig erhöhen nahezu alle NATO-Staaten ihre Verteidigungsausgaben. Hinzu kommt das margenstarke Wartungs- und Ersatzteilgeschäft, das noch Jahrzehnte nach der Auslieferung eines Triebwerks Erlöse bringt.
Die Q3-Zahlen 2026 im Detail
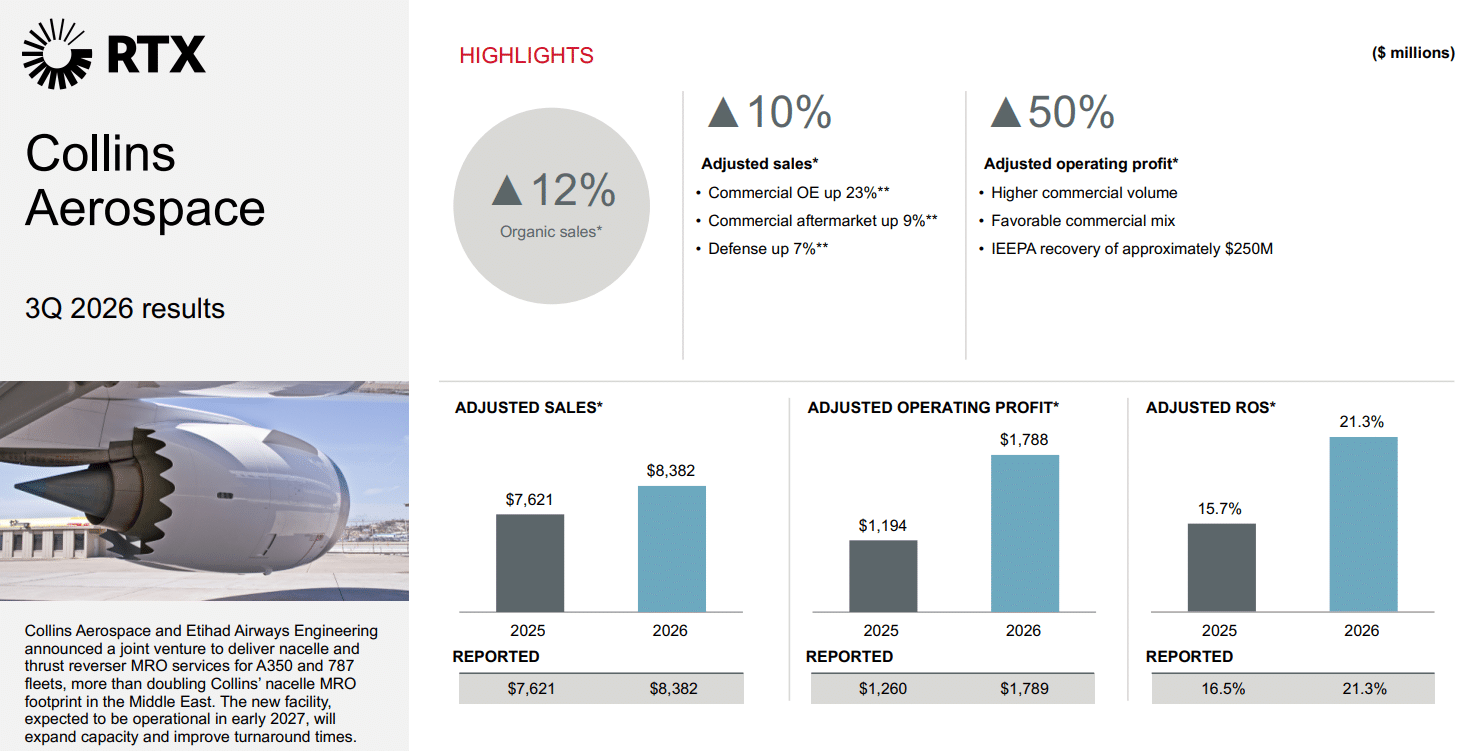
Im dritten Quartal stieg der Umsatz um 11 Prozent auf 25,0 Milliarden US-Dollar, organisch sogar um 12 Prozent. Das bereinigte Ergebnis je Aktie legte um 33 Prozent auf 2,26 US-Dollar zu und lag deutlich über den Erwartungen. Hier lohnt sich allerdings ein genauerer Blick. Rund 25 Cent stammen aus der Rückerstattung von Zöllen, die auf Grundlage des Notstandsgesetzes IEEPA erhoben worden waren. Ohne diesen Einmaleffekt wäre der Gewinn je Aktie um rund 18 Prozent gestiegen, was immer noch ein starkes Ergebnis ist.
Quelle: RTX Q3 2026 Presentation
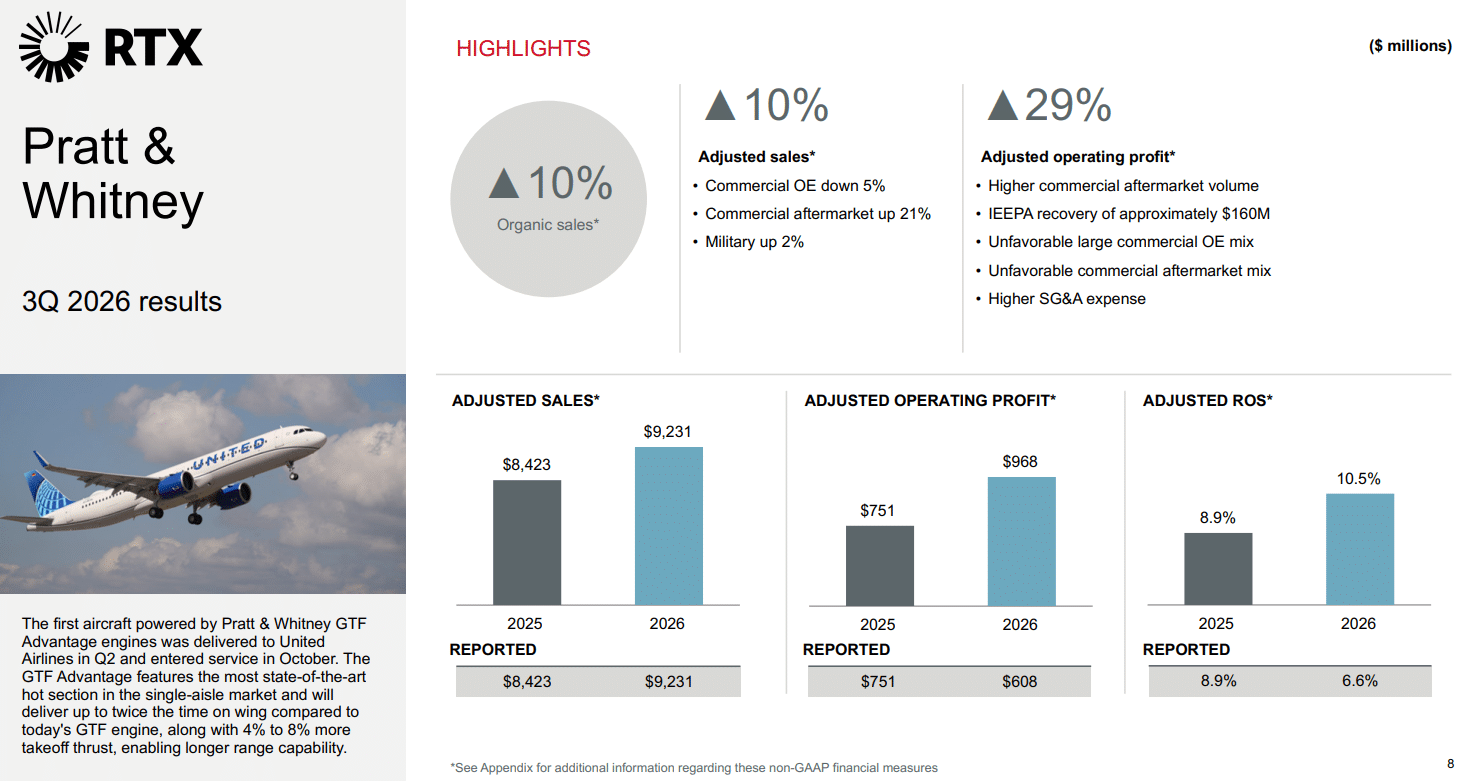
Alle drei Segmente wuchsen zweistellig. Collins Aerospace steigerte den Umsatz um 10 Prozent auf 8,4 Milliarden US-Dollar, die bereinigte Marge sprang von 15,7 auf 21,3 Prozent. Allerdings halfen auch hier rund 250 Millionen US-Dollar aus der Zollerstattung kräftig mit. Pratt & Whitney wuchs ebenfalls um 10 Prozent, getragen von einem Plus von 21 Prozent im Wartungs- und Ersatzteilgeschäft. Positiv werte ich, dass die Wartungsleistung für die problembehafteten GTF-Triebwerke um über 35 Prozent zulegte. Belastet wurde das Segment durch eine Sonderabschreibung von 363 Millionen US-Dollar wegen der Insolvenz eines Kunden.
Quelle: RTX Q3 2026 Presentation
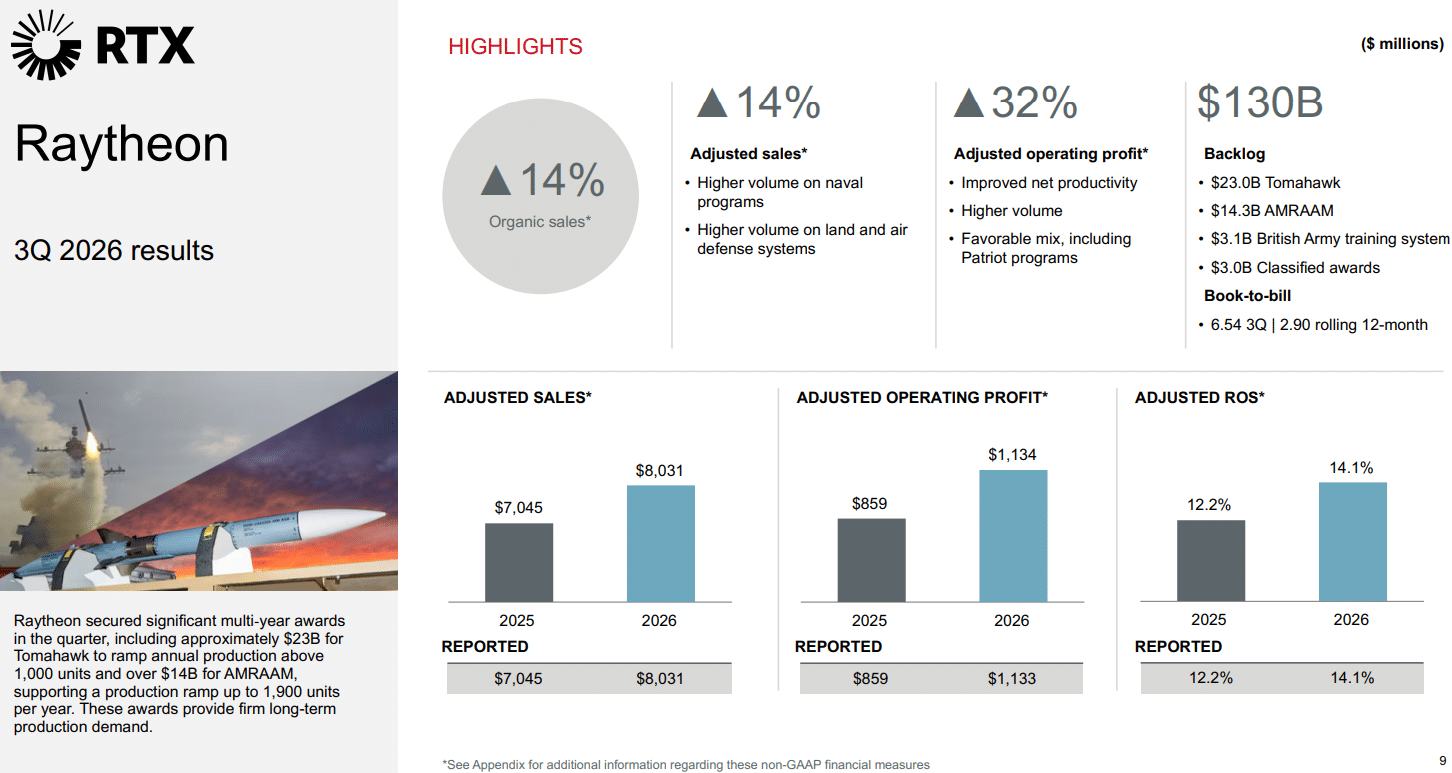
Am stärksten lief Raytheon. Der Umsatz stieg um 14 Prozent auf 8,0 Milliarden US-Dollar, das operative Ergebnis um 32 Prozent auf 1,13 Milliarden US-Dollar. Treiber waren höhere Stückzahlen bei Patriot, Standard Missile und Tomahawk. Noch beeindruckender ist der Auftragseingang. Mit einer Book-to-Bill-Rate von 6,5 erhielt Raytheon im Quartal mehr als sechsmal so viele Aufträge, wie es Umsatz erzielte. Darunter sind Mehrjahresverträge über 23 Milliarden US-Dollar für Tomahawk und über 14 Milliarden US-Dollar für die Luft-Luft-Rakete AMRAAM. Der Auftragsbestand des Segments liegt damit bei 130 Milliarden US-Dollar, der des Gesamtkonzerns bei 340 Milliarden US-Dollar.
Quelle: RTX Q3 2026 Presentation
Weniger erfreulich war der freie Cashflow. Mit 2,1 Milliarden US-Dollar halbierte er sich fast gegenüber dem Vorjahresquartal, vor allem weil Lagerbestände für den Produktionshochlauf aufgebaut wurden und Kundenanzahlungen zurückgingen. Nach neun Monaten liegt RTX mit 6,3 Milliarden US-Dollar jedoch klar über dem Vorjahr. Bereits zum dritten Mal in diesem Jahr hob das Management die Prognose an. Erwartet werden nun ein Umsatz von 97,0 bis 97,5 Milliarden US-Dollar, ein bereinigtes Ergebnis je Aktie von 7,65 bis 7,75 US-Dollar und ein freier Cashflow von 9,0 bis 9,2 Milliarden US-Dollar.
Welche Rolle spielt RTX in den aktuellen Konflikten?
Naher Osten
Seit Ende Februar führen die USA und Israel Krieg gegen den Iran, eine zwischenzeitliche Waffenruhe zerbrach im Juli. Der Iran antwortet mit Raketen- und Drohnenangriffen auf Israel, US-Stützpunkte und Golfstaaten. Das Haushaltsbüro des US-Kongresses schätzt die Kosten des Einsatzes bis Anfang August auf rund 38 Milliarden US-Dollar. Davon entfielen 13,1 Milliarden US-Dollar auf Abfangraketen wie Patriot, THAAD, SM-3 und SM-6 sowie 7,3 Milliarden US-Dollar auf Marschflugkörper wie Tomahawk.
Mit Ausnahme der THAAD-Abfangrakete und der Patriot-Variante PAC-3 MSE, die von Lockheed Martin stammen, kommen fast alle diese Waffen von Raytheon. Selbst beim THAAD-System liefert Raytheon das zentrale Radar. Die verbrauchten Bestände müssen nun aufgefüllt werden. Anfang Oktober erhielt Raytheon Verträge über bis zu 24,4 Milliarden US-Dollar für SM-6 und bis zu 6,3 Milliarden US-Dollar für SM-3. Da beide erst nach Quartalsende unterzeichnet wurden, dürften sie im Rekord-Auftragsbestand noch gar nicht enthalten sein. Hinzu kommen 729 Millionen US-Dollar für Drohnenabwehrsysteme rund um den Abfangflugkörper Coyote, unter anderem für Katar und Jordanien. In der Region sind laut CEO Chris Calio bereits rund 50 Patriot-Batterien und 25 NASAMS-Systeme im Einsatz, mit den Vereinigten Arabischen Emiraten wurde zudem eine gemeinsame Coyote-Produktion vereinbart.
Ukraine
In der Ukraine ist Patriot das wichtigste System gegen russische ballistische Raketen, daneben setzt das Land auch NASAMS ein, das Raytheon zusammen mit Kongsberg herstellt. Im April unterzeichnete Raytheon einen Vertrag über 3,7 Milliarden US-Dollar zur Lieferung von GEM-T-Abfangraketen an die Ukraine, finanziert aus deutschen Mitteln. Eine Schlüsselrolle spielt dabei das neue Werk im bayerischen Schrobenhausen, das Raytheon gemeinsam mit MBDA Deutschland betreibt.
Aktuell zeigt sich jedoch, wie politisch dieses Geschäft ist. Medienberichten zufolge sind die Patriot-Bestände der Ukraine nahezu aufgebraucht, laut Präsident Selenskyj liefern die USA derzeit nur rund 12 Abfangraketen pro Monat. Zudem soll US-Verteidigungsminister Hegseth die Freigabe bereits bezahlter Lieferungen aus dem NATO-Programm PURL verzögern, was Washington bestreitet.
Für RTX selbst ist das kurzfristig weniger dramatisch, als es klingt. Die Nachfrage nach Abfangraketen übersteigt die Produktion bei Weitem, und was nicht in die Ukraine geht, nehmen die USA, Israel, die Golfstaaten oder Europa ab. Gerade Europa bleibt ein wichtiger Wachstumsmarkt. Neun europäische Länder nutzen bereits Patriot, sieben NASAMS, und der internationale Anteil am Auftragsbestand von Raytheon ist innerhalb eines Jahres auf 48 Prozent gestiegen.
Die Chancen bei RTX
Die größte Chance sehe ich in der neuen Planungssicherheit. Das Pentagon ist von jährlichen Bestellungen auf Rahmenverträge mit bis zu sieben Jahren Laufzeit umgestiegen. Für fünf zentrale Lenkflugkörper sollen sich die Stückzahlen laut Calio verdoppeln bis vervierfachen, bei Tomahawk auf über 1.000 Stück pro Jahr. Damit kann RTX seine Werke und vor allem die vielen kleinen Zulieferer gezielt ausbauen. Mit dem geplanten Raketenabwehrschild Golden Dome wartet zudem ein weiteres Großprojekt, bei dem Raytheon mit Radaren und Abfangraketen gut positioniert ist.
Auch das zivile Geschäft bleibt ein starkes Standbein. Die Hälfte der V2500-Triebwerke hatte noch keinen zweiten Werkstattbesuch, und das neue GTF Advantage soll doppelt so lange am Flügel bleiben wie der Vorgänger. Für Collins peilt das Management mittelfristig eine Marge von 19 bis 20 Prozent an. Erfreulich finde ich außerdem, dass der freie Cashflow künftig 90 bis 100 Prozent des bereinigten Gewinns erreichen soll. Das schafft Spielraum für Schuldenabbau und die Dividende, die RTX seit 1936 jedes Jahr zahlt und im April um 7,4 Prozent auf 0,73 US-Dollar pro Quartal erhöht hat.
Die wichtigsten Risiken bei RTX
Das größte Risiko ist politischer Natur. Der US-Haushalt ist nach Einschätzung von Bernstein im Chaos, und es bleibt offen, wie die zugesagten Mengen finanziert werden. Seit August hat der Rüstungs-ETF ITA rund 18 Prozent verloren, weil die Märkte bei den Zwischenwahlen im November mit einem Sieg der Demokraten rechnen. RTX hat sich dank des zivilen Geschäfts besser gehalten, mehrere Analysten haben ihre Kursziele zuletzt aber gesenkt. Zweitens sind die großen Munitionsverträge noch nicht endgültig verhandelt, die Preise und damit die Margen stehen also noch nicht fest.
Drittens schönen die Zollerstattungen in diesem Jahr die Zahlen, 2027 fällt dieser Rückenwind weg. Viertens belastet der hohe Ölpreis infolge der Krise in der Straße von Hormus die Airlines, wie die Kundeninsolvenz bei Pratt & Whitney zeigt. Und zuletzt möchte ich nicht verschweigen, dass ein Investment in einen Rüstungskonzern für manche Anleger ethische Fragen aufwirft. Das muss jeder für sich selbst entscheiden.
Du möchtest an der Börse einsteigen und möchtest ein Depot eröffnen?
Dann schau dir gerne meine Empfehlungen für einen passenden Broker an.
Fundamentale Bewertung der RTX Aktie
Bis Ende 2023 lief die Aktie von RTX stets in der Nähe ihres fairen Wertes nach bereinigtem KGV. Dieses lag in den vergangenen Jahren im Schnitt bei etwa 19. Mittlerweile hat die Aktie eine enorme Rallye hinter sich und sich deutlich von ihrem fairen Wert entfernt. Das aktuelle bereinigte KGV liegt bei etwa 26, womit die Aktie auf den ersten Blick deutlich überbewertet wirkt.
Allerdings gilt es zu berücksichtigen, dass sich die Gewinnaussichten für die nächsten Jahre erhöht haben, sodass der Aktie auch ein höheres KGV zugestanden werden kann. Dennoch ist sie aus fundamentaler Sicht eher als teuer einzustufen. Das Gewinnwachstum ist entsprechend eingepreist, und ein Einstieg drängt sich fundamental nicht auf.
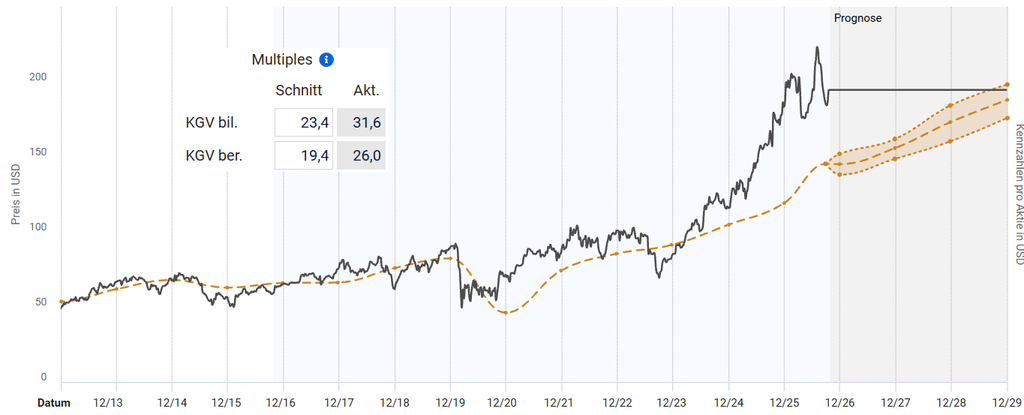
Quelle: aktienfinder.net
Technische Analyse RTX Aktie
Im langfristigen Monatschart befindet sich die RTX Aktie in einem intakten Aufwärtstrend. Seit der Jahrtausendwende zeigt sie eine stetige Trendstruktur, die an der Unterseite durch eine Aufwärtstrendlinie begrenzt wird. Von dieser Trendgeschwindigkeit hat sich die Aktie in den letzten Jahren deutlich entfernt, was die Wahrscheinlichkeit einer Korrektur erhöht. Diese kann entweder über die Zeit in Form einer Seitwärtsphase oder durch einen mittelfristigen Kursrückgang erfolgen. Ein Rücksetzer hätte viel Spielraum nach unten, da es wegen des starken Impulses bis zur Marke von 100 $ keine relevanten Unterstützungen gibt.
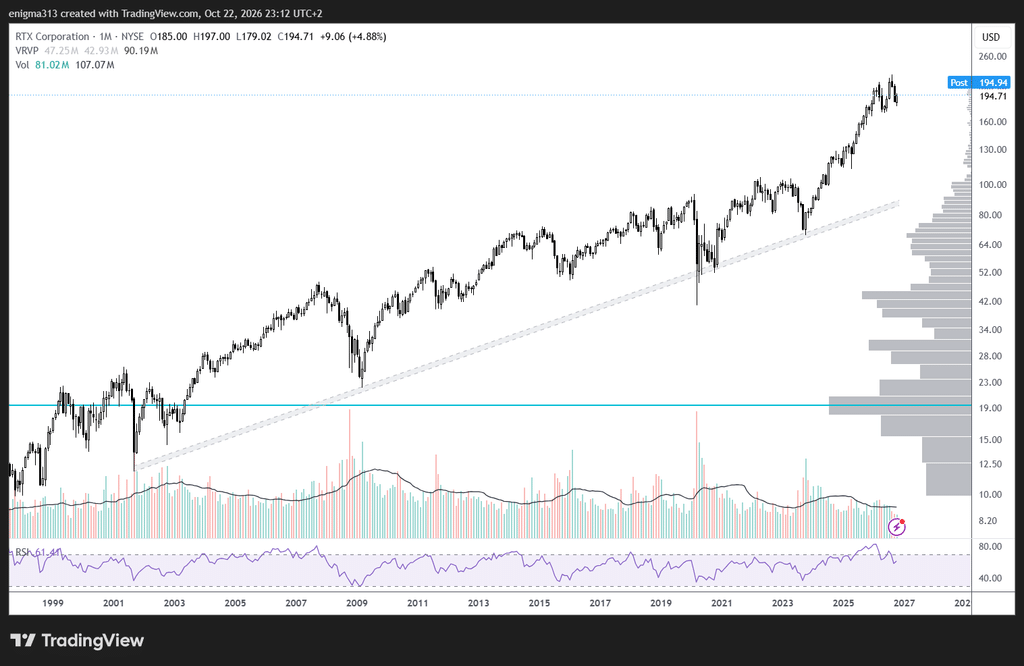
Quelle: tradingview.com
Im Tageschart zeigt sich ein gemischtes Bild. Der letzte Impuls aus dem Sommer wurde korrigiert, und die Aktie hat sich vorerst stabilisiert. Momentan notiert der Kurs unterhalb des größten Volumenclusters, sodass ein kleiner Rücksetzer wahrscheinlich ist. Danach dürfte sich entscheiden, wohin es mittelfristig geht.
Im bullischen Szenario etabliert sich ein neuer Aufwärtstrend auf Tagesbasis, und die Aktie läuft langsam wieder Richtung Allzeithoch. Im bärischen Szenario käme es zunächst zu einem Rücksetzer unter das Verlaufstief bei 180 $. Im Worst Case fiele auch die Unterstützungszone bei 172 $, wodurch eine mittelfristige Topbildung das Chartbild massiv eintrüben würde. Aktuell drängt sich daher auch charttechnisch kein Einstieg auf.
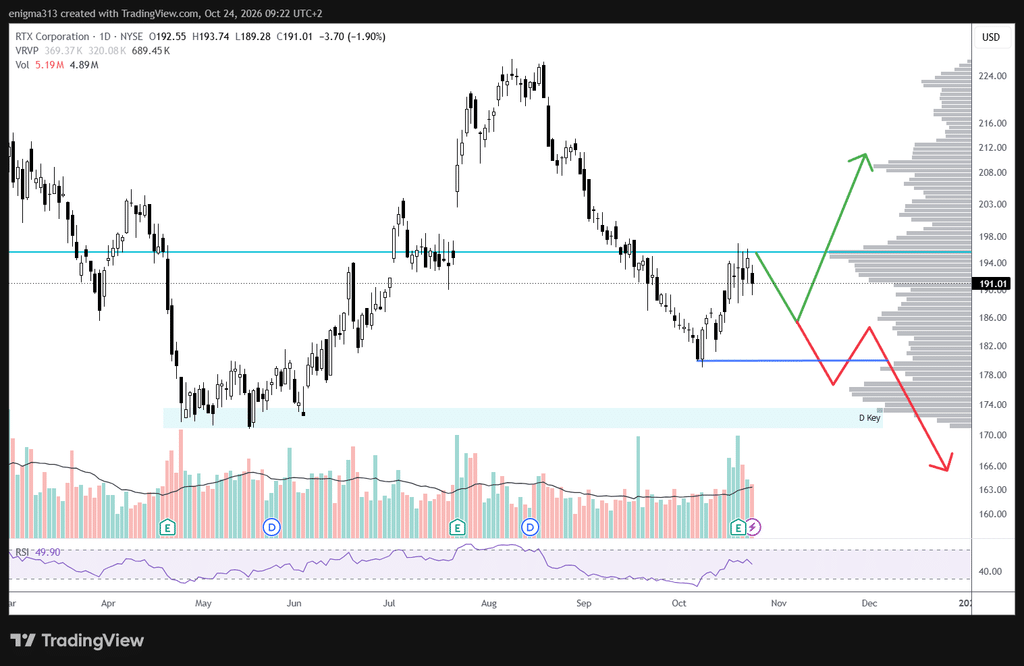
Quelle: tradingview.com
Fazit zur RTX Aktie
Operativ läuft es bei RTX so gut wie lange nicht. Alle drei Segmente wachsen zweistellig, die Prognose wurde erneut angehoben, und der Auftragsbestand von 340 Milliarden US-Dollar sichert die Auslastung für Jahre. Die Konflikte im Nahen Osten und in der Ukraine wirken dabei wie ein Brandbeschleuniger, denn sie zeigen schonungslos, wie knapp Abfangraketen weltweit sind. Die Qualität der Zahlen sollte man trotzdem nicht überschätzen, da ein Teil des Gewinnwachstums auf Zollerstattungen zurückgeht.
Den jüngsten Kursrückgang sehe ich vor allem politisch getrieben und nicht durch das Geschäft begründet. Mit einem bereinigten KGV von rund 26, deutlich über dem historischen Schnitt von 19, ist die Aktie allerdings kein Schnäppchen, das Gewinnwachstum ist bereits eingepreist. Auch charttechnisch hat sie sich weit von ihrem langfristigen Trend entfernt, im Tageschart sind nun die Marken bei 180 $ und 172 $ entscheidend. Die Zahlen zum vierten Quartal im Januar dürften zeigen, wie viel der neuen SM-3- und SM-6-Verträge im Auftragsbestand ankommt und ob die Margen bei Raytheon weiter steigen.
Ich bin bereits länger in RTX investiert und werde meine Position weiterhin halten. Ein Einstieg oder Nachkauf drängt sich aktuell aber weder aus fundamentaler noch aus technischer Sicht auf.
Häufige Fragen zur RTX Aktie
Welche Waffen stellt RTX her?
Über die Tochter Raytheon unter anderem das Flugabwehrsystem Patriot mit der Abfangrakete GEM-T, die Standard Missiles SM-3 und SM-6, den Marschflugkörper Tomahawk, die Luft-Luft-Rakete AMRAAM und die Drohnenabwehr Coyote.
Liefert RTX Waffen an die Ukraine?
Ja, vor allem Patriot-Abfangraketen vom Typ GEM-T sowie NASAMS-Systeme. Im April 2026 wurde ein Vertrag über 3,7 Milliarden US-Dollar unterzeichnet, die Lieferungen hängen aber auch von Freigaben der US-Regierung ab.
Zahlt RTX eine Dividende?
Ja, RTX zahlt seit 1936 jedes Jahr eine Dividende. Aktuell sind es 0,73 US-Dollar pro Quartal, was einer Rendite von rund 1,5 Prozent entspricht.