
Kaum ein Wert verkörpert die Extreme des aktuellen KI-Zyklus so sehr wie Oracle. Am 10. September 2026 legte der Konzern seine Zahlen zum ersten Quartal des Geschäftsjahres 2027 vor, und die Schlagzeilen lasen sich spektakulär. Die Cloud-Infrastruktur wuchs um 121 Prozent, der Auftragsbestand kletterte auf sagenhafte 664 Milliarden Dollar. Und doch notiert die Aktie heute rund die Hälfte unter ihrem Rekordhoch vom September 2025.
Genau dieser Widerspruch macht Oracle für mich so spannend. Auf der einen Seite steht ein Unternehmen, das sich vom behäbigen Datenbank-Konzern zum vielleicht aggressivsten KI-Infrastrukturanbieter der Welt gewandelt hat. Auf der anderen Seite eine Bilanz, die unter dem Gewicht dieses Umbaus ächzt. Ich möchte drei Fragen beantworten. Wie real ist der KI-Auftragsboom, wie gefährlich ist die extreme Verschuldung, und wie schlägt sich Oracle im Vergleich mit den finanzstärkeren Hyperscalern.
Oracle Aktie auf einen Blick
| Aktueller Kurs | 147 $ |
| 52-Wochen-Hoch | ca. 346 $ |
| 52-Wochen-Tief | ca. 115 $ |
| Umsatz Q1 FY27 | 19,3 Mrd. $ (+30 %) |
| Cloud-Infrastruktur (IaaS) | 7,4 Mrd. $ (+121 %) |
| RPO (Auftragsbestand) | 664 Mrd. $ (+209 Mrd. $) |
| Non-GAAP-EPS Q1 | 1,92 $ (+30 %) |
| Finanzschulden (31.08.2026) | ca. 125 Mrd. $ |
| Free Cashflow Q1 | -5,4 Mrd. $ |
| KGV (Forward, FY27) | ca. 22 |
| Dividendenrendite | ca. 1,4 % |
Das Geschäftsmodell von Oracle
Oracle war jahrzehntelang der Inbegriff eines langweiligen, aber hochprofitablen Software-Konzerns. Das Fundament bilden die marktführenden Datenbanken sowie ein breites Portfolio an Unternehmenssoftware. Dieses Geschäft ist klebrig, weil geschäftskritische Datenbanken kaum jemand freiwillig migriert, und liefert stabile Erträge. Es stagniert allerdings und ging im letzten Quartal sogar leicht um 3 Prozent zurück.
Die Musik spielt inzwischen woanders. Mit seiner Oracle Cloud Infrastructure, kurz OCI, hat sich der Konzern zum ernstzunehmenden vierten Anbieter neben Amazon, Microsoft und Google entwickelt und dabei früh voll auf künstliche Intelligenz gesetzt. Oracle vermietet GPU-Rechenleistung für das Training und den Betrieb großer KI-Modelle und positioniert sich als bevorzugter Partner der KI-Labore. Aus dem alten Software-Riesen ist damit ein kapitalintensiver Infrastrukturkonzern geworden, dessen Schicksal eng am KI-Ausbau hängt. Geführt wird die neue Ära seit September 2025 von den Co-CEOs Clay Magouyrk und Mike Sicilia, während Gründer Larry Ellison als Chairman und Technikchef die Strategie prägt.
Die Q1-Zahlen 2027 im Detail
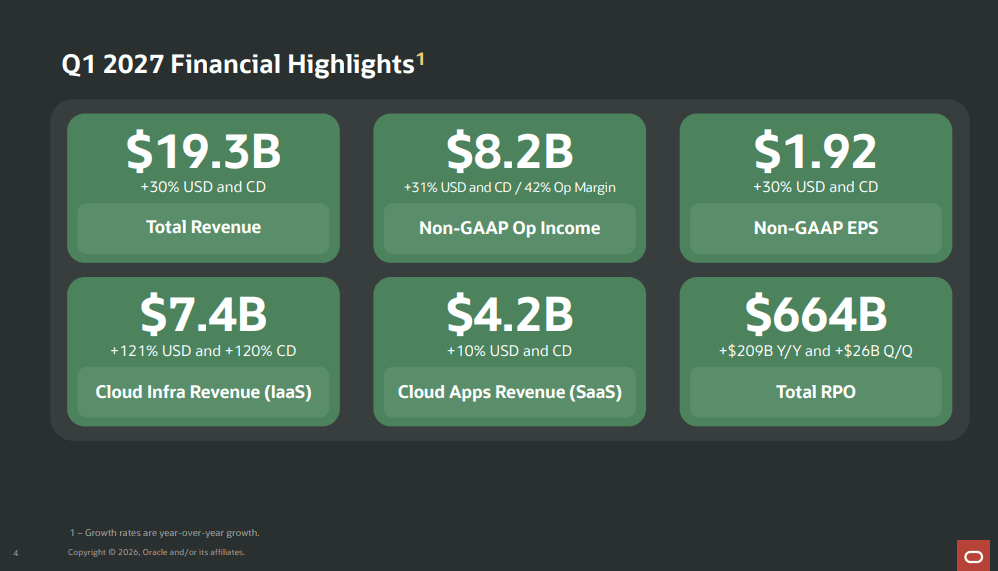
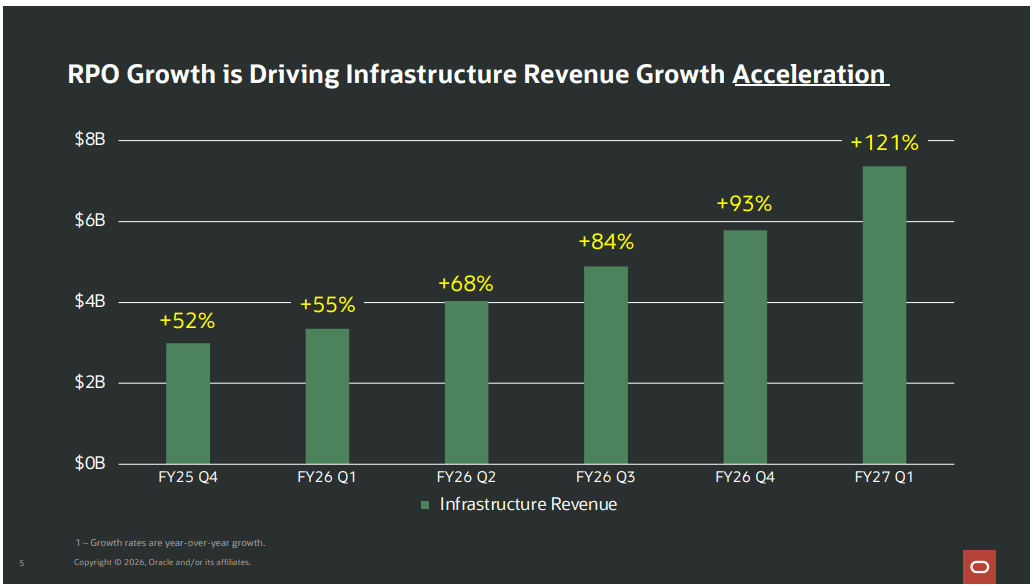
Wie stark der KI-Motor läuft, zeigt das erste Quartal eindrucksvoll. Der Gesamtumsatz stieg um 30 Prozent auf 19,3 Milliarden Dollar, das operative Ergebnis nach GAAP um 57 Prozent auf 6,7 Milliarden, und das bereinigte Ergebnis je Aktie erreichte 1,92 Dollar. Getragen wurde alles vom Cloud-Geschäft mit einem Plus von 62 Prozent. Herzstück ist die Cloud-Infrastruktur mit 121 Prozent Wachstum auf 7,4 Milliarden Dollar.
Quelle: Oracle Q1 / 2027 Presentation
Für die Bewertung ebenso wichtig ist der Ausblick. Für das laufende Jahr stellt das Management einen Umsatz von mindestens 90 Milliarden Dollar und ein bereinigtes Ergebnis je Aktie von 8,10 Dollar in Aussicht, was einem Gewinnwachstum von 18 Prozent entspricht. Für ein Unternehmen dieser Größe sind das außergewöhnliche Raten.
Quelle: Oracle Q1 / 2027 Presentation
KI und der Ausbau der Rechenzentren
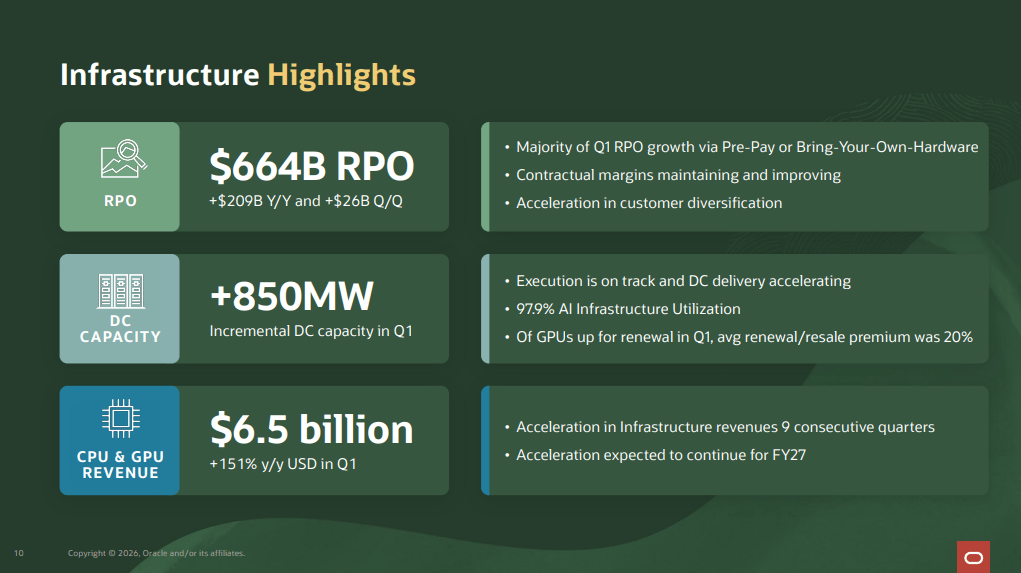
Der Schlüssel zur Oracle-Story liegt in einer Kennzahl, den Remaining Performance Obligations. Dieser Auftragsbestand aus vertraglich zugesagten, aber noch nicht erlösten Umsätzen stieg binnen eines Jahres um 209 Milliarden auf 664 Milliarden Dollar. Das ist mehr als das Zehnfache des aktuellen Jahresumsatzes und übertrifft sogar den Auftragsbestand von Microsoft.
Damit aus Aufträgen Umsatz wird, muss Oracle in atemberaubendem Tempo Rechenzentren hochziehen. Allein im ersten Quartal kamen 850 Megawatt neuer Kapazität hinzu, über 300.000 GPUs wurden ausgeliefert, und die Auslastung der KI-Infrastruktur lag bei bemerkenswerten 97,9 Prozent. Die Nachfrage übersteigt das Angebot weiterhin so deutlich, dass Oracle bei Vertragsverlängerungen sogar einen Preisaufschlag von rund 20 Prozent durchsetzen konnte.
Der Haken hat einen Namen, und der lautet OpenAI. Von den 664 Milliarden Dollar Auftragsbestand entfallen allein rund 300 Milliarden auf einen einzigen Fünfjahresvertrag mit dem ChatGPT-Entwickler im Rahmen des Stargate-Projekts. Nahezu die Hälfte des gesamten Auftragsbergs hängt damit an einem Kunden, der selbst hohe Verluste schreibt. Das Management verweist zwar auf inzwischen über 700 KI-Kunden und die Möglichkeit, Kapazität notfalls binnen Stunden umzuleiten. Das Klumpenrisiko bleibt für mich dennoch der wunde Punkt der Wachstumsfantasie.
Quelle: Oracle Q1 / 2027 Presentation
Die extreme Verschuldung als Kehrseite
Hier komme ich zum wundesten Punkt. Der Ausbau kostet Unsummen, und Oracle verdient dieses Geld nicht selbst. Im ersten Quartal standen Investitionen von 28,5 Milliarden Dollar einem operativen Cashflow von 23 Milliarden gegenüber, sodass ein negativer freier Cashflow von 5,4 Milliarden blieb. Im gesamten Geschäftsjahr 2026 war der freie Cashflow mit minus 23,7 Milliarden sogar tief negativ. Der scheinbar starke operative Cashflow wurde zudem durch rund 11,4 Milliarden an Kundenvorauszahlungen aufgebläht.
Finanziert wird die Lücke über Schulden und neue Aktien. Die Finanzverbindlichkeiten summieren sich auf rund 125 Milliarden Dollar, hinzu kommen Leasingverpflichtungen von über 250 Milliarden. Dem steht ein Eigenkapital von lediglich 67 Milliarden gegenüber. Allein im ersten Quartal hat Oracle über ein At-the-Market-Programm zusätzlich Aktien im Wert von 20 Milliarden Dollar ausgegeben und damit die Altaktionäre verwässert. Die Ratingagentur S&P stufte Oracle im Juli 2026 auf BBB- herab, nur noch eine Stufe über dem Ramschbereich, und auch Moody’s blickt mit negativem Ausblick auf den Konzern. Für mich ist das die entscheidende Sollbruchstelle. Oracle muss die Aufträge exakt nach Zeitplan in Cash verwandeln, sonst gerät die Finanzierung ins Rutschen.

Oracle im Wettbewerbsvergleich
Der KI-Ausbau ist ein Rennen der ganzen Branche, die fünf großen Hyperscaler investieren 2026 zusammen deutlich über 600 Milliarden Dollar. Der entscheidende Unterschied liegt aber nicht in der Höhe der Investitionen, sondern in der Finanzkraft dahinter. Microsoft etwa erwirtschaftete trotz 116 Milliarden Dollar Investitionen noch immer 68 Milliarden freien Cashflow und trägt ein Spitzenrating. Amazon und Alphabet rutschten zwar ebenfalls in den negativen freien Cashflow, werden aber vom gewaltigen Werbe- und Handelsgeschäft aufgefangen.
Genau hier liegt Oracles Problem. Der Konzern stemmt einen Ausbau in Hyperscaler-Größe, verfügt aber nicht über die Bilanz eines Hyperscalers. Während für Microsoft und Alphabet das Kapital nur ein Beschleuniger ist, ist es für Oracle zur echten Begrenzung geworden. Die Konkurrenz kann eine Verzögerung über Jahre abfedern, Oracle hat dafür nur einen Puffer von wenigen Monaten. Oracle ist damit der reinste und schnellste Weg, um auf den KI-Infrastrukturboom zu setzen, zugleich aber auch der finanziell verwundbarste.
Die wichtigsten Risiken bei Oracle
Bei aller Fantasie gehört die Kehrseite klar benannt. Erstens die hohe Verschuldung in Kombination mit negativem Cashflow, die bei stockender Nachfrage in ernste Finanzierungsnöte führen kann. Zweitens das Klumpenrisiko durch die Abhängigkeit von OpenAI, dessen langfristige Zahlungsfähigkeit unbewiesen ist. Drittens sinkende Margen, weil das kapitalintensive Infrastrukturgeschäft weniger profitabel ist als das alte Software-Geschäft. Und viertens handfeste operative Risiken beim Ausbau, von der Verfügbarkeit der Chips bis zur Beschaffung von genügend Strom.
Fundamentale Bewertung der Oracle Aktie
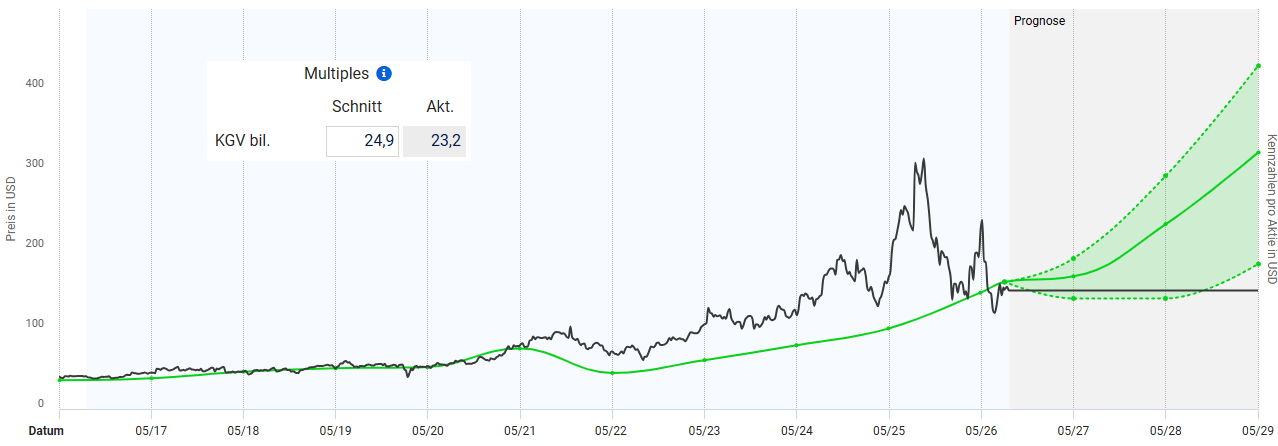
Fundamental lässt sich die Oracle Aktie am besten über ihr KGV einordnen. Auffällig ist zunächst, dass es im vergangenen Jahr eine Übertreibung gab, als die Euphorie rund um den KI-Auftragsboom den Kurs auf immer neue Rekorde trieb. In der Vergangenheit lag das durchschnittliche KGV bei rund 25, während die Aktie nach der Halbierung inzwischen mit einem KGV von 23,2 bewertet wird. Rein rechnerisch spräche das für eine leichte Unterbewertung, und es zeigt vor allem, dass die klare Überbewertung des Vorjahres mittlerweile abgebaut ist.
Ich bleibe an dieser Stelle aber bewusst vorsichtig, denn bei den Gewinnprognosen sind sich die Analysten alles andere als einig. Das lässt sich sehr gut an der ungewöhnlich breiten Spanne der Schätzungen ablesen. Einige Analysten sehen die Aktie im Jahr 2028 sogar unterhalb des heutigen Niveaus, während andere sie bis dahin auf einem neuen Allzeithoch erwarten. Diese Uneinigkeit ist letztlich nichts anderes als der Ausdruck der enormen Unsicherheit über die Finanzierbarkeit des Wachstums. Unterm Strich halte ich die Oracle Aktie fundamental derzeit für in etwa fair bewertet.
Quelle: aktienfinder.net
Du möchtest an der Börse einsteigen und möchtest ein Depot eröffnen?
Dann schau dir gerne meine Empfehlungen für einen passenden Broker an.
Technische Analyse Oracle Aktie
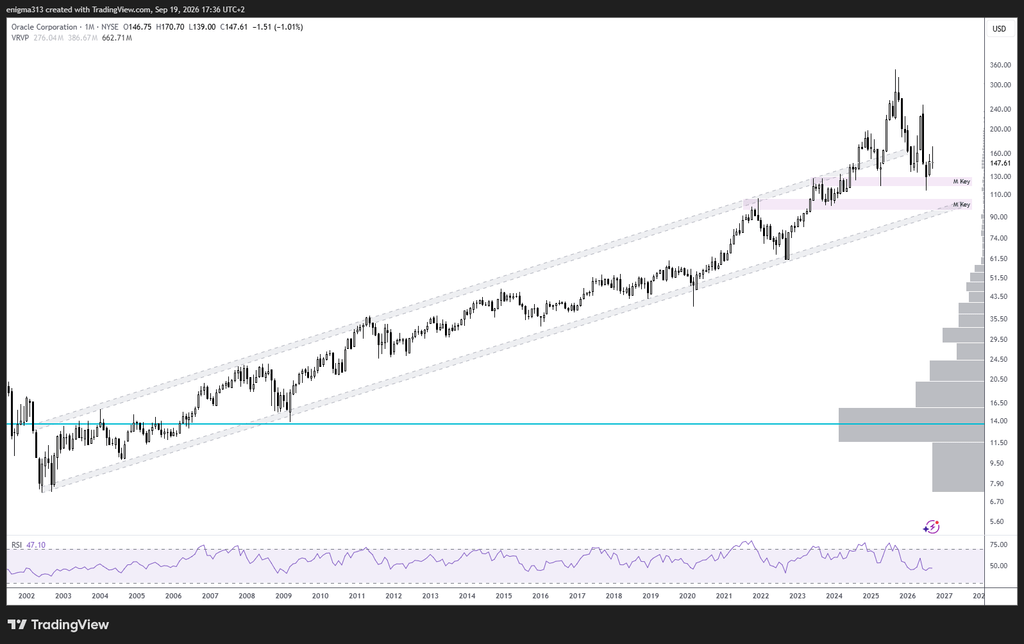
Im langfristigen Monatschart befindet sich die Oracle Aktie weiterhin in einem intakten Aufwärtstrend. Seit dem Jahr 2002 lief der Kurs dabei über lange Zeit in einem engen Trendkanal nach oben. Erst im vergangenen Jahr wurde dieser Kanal im Zuge der beschriebenen Übertreibung nach oben verlassen. Inzwischen ist die Aktie zu ihrer alten Trenddynamik zurückgekehrt und sucht nun nach einer Bodenbildung. Auf dem Weg nach unten existieren dabei zwei wichtige Unterstützungszonen, die erste bei etwa 125 $ und die zweite bei rund 100 $. Auf lange Sicht sieht das Chartbild damit für mich weiterhin gut aus.
Quelle: tradingview.com
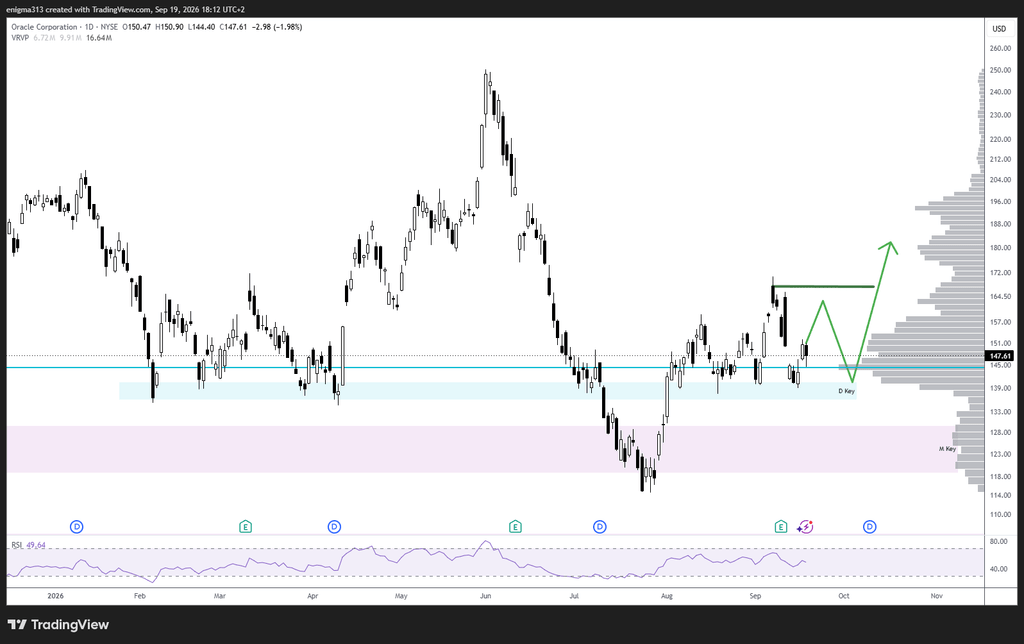
Im Tageschart sieht es aktuell nicht ganz so freundlich aus. Zur Jahresmitte kam es zu einem scharfen Abverkauf, von dem sich die Aktie bis heute erholen muss. Derzeit versucht der Kurs, sich zu stabilisieren. Bei etwa 140 $ verläuft im Tageschart eine Unterstützungszone, die bislang gehalten hat und in der zugleich das größte Volumencluster liegt, was diese Marke charttechnisch aufwertet. Ein erstes bullisches Signal wäre für mich ein nachhaltiger Anstieg über 165 Dollar, weil damit auch auf Tagesbasis wieder ein Aufwärtstrend entstünde. Bis zum alten Verlaufshoch und einer echten mittelfristigen Aufhellung des Chartbildes wäre es von dort allerdings noch ein weiter Weg. Im bearischen Fall wird die Marke von 140 $ gerissen, dann dürfte der Weg in eine der beiden zuvor genannten Unterstützungszonen führen. Ein Einstieg drängt sich aus technischer Sicht aktuell nicht auf.
Quelle: tradingview.com
Fazit zur Oracle Aktie
Oracle ist für mich das faszinierendste Zockerpapier unter den Tech-Schwergewichten. Selten klaffen Chance und Risiko so weit auseinander. Auf der Habenseite stehen ein Auftragsbestand von 664 Milliarden Dollar, ein um 121 Prozent wachsendes Infrastrukturgeschäft und die realistische Aussicht, zum vierten großen Anbieter im KI-Zeitalter aufzusteigen. Auf der Sollseite steht eine Bilanz, die diesen Ausbau nur über immer neue Schulden und Kapitalerhöhungen stemmen kann, sowie die riskante Abhängigkeit von einem einzigen, selbst defizitären Großkunden.
Ich bin selbst in Oracle investiert, spiele inzwischen aber ernsthaft mit dem Gedanken, meine Position zu verkaufen. Vor allem die hohe Verschuldung und die Abhängigkeit von einem einzigen großen Kunden bereiten mir zunehmend Sorgen, denn genau diese beiden Punkte würden im Fall eines Bruchs im KI-Investitionszyklus voll durchschlagen. Solange der freie Cashflow tief negativ bleibt und das Rating unter Druck steht, überwiegt für mich das Unbehagen den Reiz der optisch günstigen Bewertung. Ich beobachte daher die Entwicklung des freien Cashflows in den kommenden Quartalen sehr genau und mache meine Entscheidung von diesem entscheidenden Gradmesser abhängig.
Häufige Fragen zur Oracle Aktie
Ist das Rekord-RPO von 664 Milliarden Dollar echtes Wachstum?
Zum Teil ja. Der Auftragsbestand ist vertraglich zugesagt und sichert künftige Umsätze ab. Allerdings entfallen rund 300 Milliarden auf einen einzigen Vertrag mit OpenAI, und die Umwandlung in echten Umsatz zieht sich über Jahre und erfordert gewaltige Vorabinvestitionen.
Wie gefährlich ist die hohe Verschuldung von Oracle?
Sie ist der zentrale Risikofaktor. Oracle finanziert einen Ausbau in Hyperscaler-Größe aus einer schwächeren Bilanz heraus, verbrennt freien Cashflow und wurde von S&P bereits auf eine Stufe über dem Ramschbereich herabgestuft. Gerät der Zeitplan der Auftragsabwicklung ins Rutschen, wird die Finanzierung schnell zum Problem.
Warum ist die Oracle Aktie trotz Rekordzahlen abgestürzt?
Weil der Markt nicht am Wachstum zweifelt, sondern an dessen Finanzierbarkeit. Negativer freier Cashflow, steigende Verschuldung, Rating-Herabstufung und die Abhängigkeit von OpenAI haben das Vertrauen erschüttert, sodass sich starke Zahlen und schwacher Kurs deutlich entkoppelt haben.