
DHL Group ist ein weltweit führender Logistikkonzern, der Expressversand, Luft- und Seefracht, Kontraktlogistik, E-Commerce und das Post- und Paketgeschäft in Deutschland unter einem Dach vereint. Die Aktie notiert aktuell bei rund 60,76 Euro und damit knapp unter dem Rekordhoch von 61,38 Euro aus dem August 2021. Wer vor fünf Jahren eingestiegen ist, liegt trotz des Anstiegs nur gut 8 Prozent im Plus (ohne Dividende), seit Jahresbeginn sind es dagegen rund 30 Prozent. Zuletzt haben zwei Prognoseanhebungen und die Zahlen zum dritten Quartal vom 5. November den Kurs getragen.
In dieser Analyse schaue ich mir die Q3-Zahlen an und prüfe, wie viel davon dauerhaft ist. Im Mittelpunkt steht die Frage, welches langfristige Potenzial DHL Group bis 2030 noch hat und ob ein Rekordhoch mitten in wirtschaftlich unruhigen Zeiten tatsächlich ein Zeichen von Stärke ist.
DHL Group Aktie auf einen Blick
| Kennzahl | Wert |
|---|---|
| Aktueller Kurs | ca. 60,76 € (Stand 13.11.2026) |
| 52-Wochen-Hoch | 61,38 € |
| 52-Wochen-Tief | 42,65 € |
| Umsatz Q3 2026 | 22,7 Mrd. € (+12,6 %) |
| EBIT Q3 2026 | 1,7 Mrd. € (+16,2 %) |
| Ergebnis je Aktie Q3 2026 | 0,82 € (+9,6 %) |
| Free Cashflow 9M (ohne M&A) | 2,7 Mrd. € (Vorjahr 2,3 Mrd. €) |
| Mitarbeitende | ca. 584.000 |
| Marktkapitalisierung | ca. 68,0 Mrd. € |
| KGV (letzte 12 Monate) | ca. 18,2 |
| Dividendenrendite | ca. 3,1 % (1,90 € je Aktie) |

Das Geschäftsmodell von DHL Group
DHL Group besteht aus fünf Divisionen. Grob gerechnet kommen rund 30 Prozent des Umsatzes aus DHL Express, 23 Prozent aus Global Forwarding (Luft- und Seefracht), 21 Prozent aus Supply Chain (Lagerlogistik für Unternehmen), 19 Prozent aus Post & Paket Deutschland und 7 Prozent aus DHL eCommerce. Beim Ergebnis sieht das Bild anders aus. Express lieferte in den ersten neun Monaten 3,04 der 4,73 Milliarden Euro EBIT der vier DHL Divisionen, also fast zwei Drittel. Der Express-Umsatz verteilt sich zu 38 Prozent auf Europa, zu 37 Prozent auf Asien-Pazifik und zu 19 Prozent auf Amerika, Supply Chain sitzt zu 45 Prozent in EMEA und zu 41 Prozent in den Americas. Spannend finde ich, dass sich ein weltumspannendes Netz aus Flugzeugen, Hubs und Zustellern kaum kopieren lässt und die Kontraktlogistik dazu planbare Erlöse aus mehrjährigen Verträgen liefert.
Die Q3-Zahlen 2026 im Detail
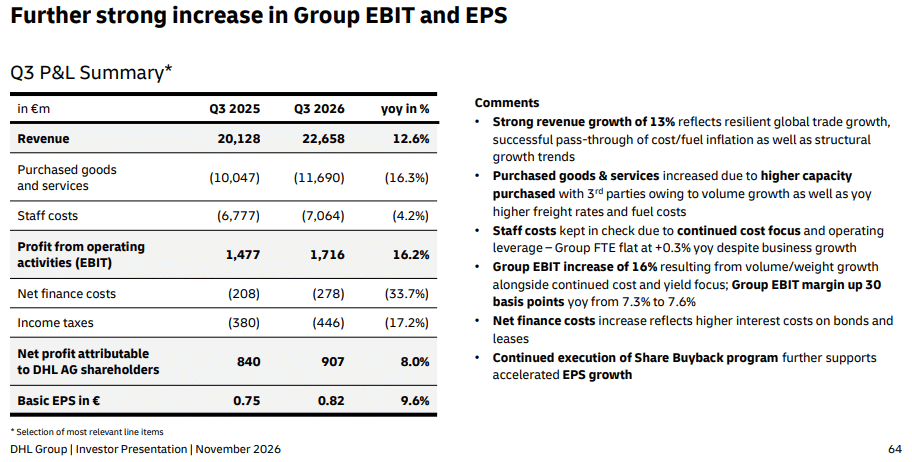
Der Konzernumsatz stieg im dritten Quartal um 12,6 Prozent auf 22,7 Milliarden Euro, organisch lag das Plus bei rund 12 Prozent. Das operative Ergebnis (EBIT) legte um 16,2 Prozent auf 1,7 Milliarden Euro zu, die Marge verbesserte sich von 7,3 auf 7,6 Prozent. Nach neun Monaten steht ein EBIT von 5,05 Milliarden Euro, 18,1 Prozent mehr als im Vorjahr.
Hier lohnt sich allerdings ein genauerer Blick. Im Express-Ergebnis stecken rund 100 Millionen Euro aus Kapazitätsengpässen im Luftfrachtmarkt, die die Preise nach oben getrieben haben, und das Vorjahresquartal war mit 54 Millionen Euro Einmalkosten belastet. Rechnet man beides grob heraus, bleibt beim Express ein EBIT-Plus von gut 25 statt 50 Prozent. Auf Konzernebene komme ich bereinigt auf rund 12 statt 16 Prozent. Das ist immer noch stark, aber die Qualität der Zahlen sollte man nicht überschätzen.
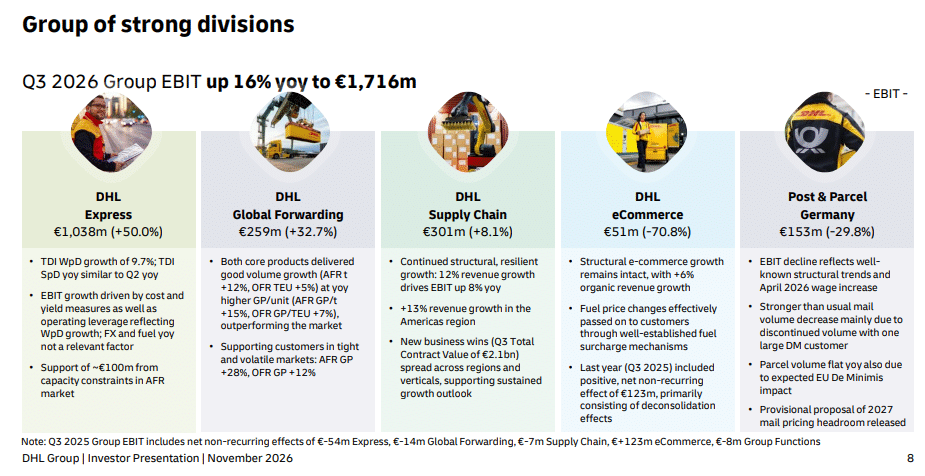
DHL Express steigerte den Umsatz um 19,2 Prozent auf knapp 7,0 Milliarden Euro und das EBIT auf 1,04 Milliarden Euro, die Marge liegt bei 14,8 Prozent. Schwerere Sendungen für Industriekunden haben die Netzauslastung verbessert. Ohne den Luftfrachteffekt wäre die Marge allerdings bei rund 13 Prozent gelandet.
Quelle: DHL Group Roadshow-Präsentation Q3 2026
Global Forwarding wuchs beim Umsatz um 23,4 Prozent auf 5,6 Milliarden Euro, das EBIT stieg um 32,7 Prozent auf 259 Millionen Euro. Vor allem die Luftfracht auf Routen aus Asien lief gut. Einen kleinen Wermutstropfen gibt es dennoch, denn die Marge von 4,6 Prozent liegt unter dem Ziel von 6 bis 7 Prozent im Zyklusdurchschnitt. Supply Chain kam auf 4,9 Milliarden Euro Umsatz (+12 Prozent) und ein EBIT von 301 Millionen Euro (+8,1 Prozent), die Marge gab leicht auf 6,1 Prozent nach.
Schwächer war die Heimat. DHL eCommerce meldet 6,4 Prozent weniger Umsatz, das liegt an Entkonsolidierungen in Großbritannien und Portugal, organisch wuchs die Division um rund 6 Prozent. Das EBIT fiel auf 51 Millionen Euro, weil im Vorjahr 123 Millionen Euro Einmaleffekte enthalten waren. Post & Paket Deutschland verdiente mit 153 Millionen Euro knapp 30 Prozent weniger. Die Lohnerhöhung vom April, sinkende Briefmengen und der Wegfall der De-minimis-Regel in der EU drückten das Ergebnis.
Quelle: DHL Group Roadshow-Präsentation Q3 2026
Das Ergebnis je Aktie stieg um 9,6 Prozent auf 0,82 Euro. Der Free Cashflow ohne M&A lag im Quartal bei 901 Millionen Euro nach 1,2 Milliarden Euro im Vorjahr, belastet durch Nettoabflüsse von 256 Millionen Euro im Zusammenhang mit den US-Zöllen (IEEPA). Ohne diesen Effekt wäre es ungefähr das Vorjahresniveau gewesen. Nach neun Monaten stehen 2,7 Milliarden Euro zu Buche, und die Prognose wurde erneut angehoben. Das EBIT soll 2026 über 7,0 Milliarden Euro liegen (zuvor über 6,5), der Free Cashflow über 3,2 Milliarden Euro (zuvor rund 3,0). Gleichzeitig steigt das Investitionsvolumen auf rund 3,6 Milliarden Euro, nach 3,0 bis 3,3 Milliarden Euro in der alten Prognose.
Strategie 2030 und das langfristige Potenzial
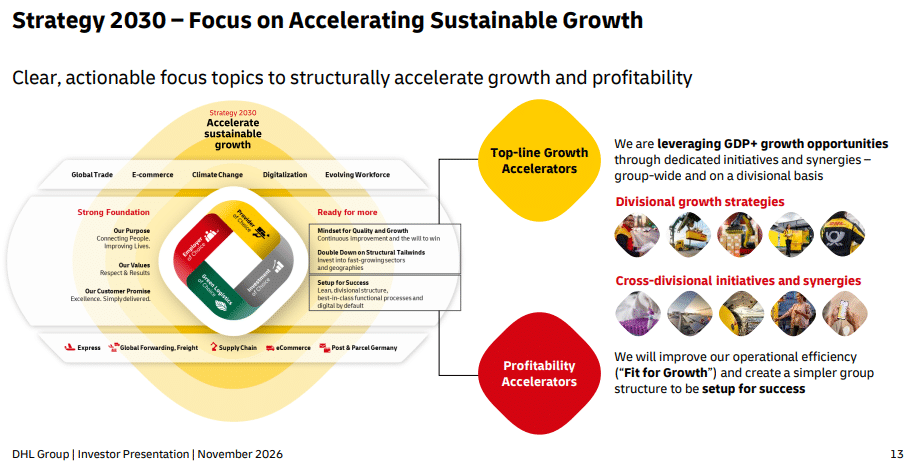
Spannend wird es für mich bei der Frage, was davon über 2026 hinaus trägt. Im Express-Geschäft setzt DHL auf Sendungen über 50 Kilogramm für Industriekunden mit zeitkritischer Ware, dazu auf Logistik für Rechenzentren. Bis 2030 soll die Marge wieder in die mittleren Teens, bei einem Marktwachstum von 4 bis 5 Prozent pro Jahr. Die Latte liegt damit nicht niedrig, denn das aktuelle Niveau enthält den Luftfrachteffekt.
Supply Chain soll mit 4 bis 6 Prozent Marktwachstum deutlich schneller zulegen. Die Vertragspipeline beziffert DHL auf 37,8 Milliarden Euro Gesamtvertragswert, getrieben von Life Sciences und Healthcare, Technology und Retail. Bei eCommerce soll sich der grenzüberschreitende Umsatz von rund 1 auf rund 3 Milliarden Euro verdreifachen. In der Frachtsparte setzt der Konzern auf Digitalisierung, bei der Buchungsautomatisierung nennt die Präsentation 40 Prozent Produktivitätsgewinn.
Wichtig ist außerdem die Preisentscheidung in Deutschland. Die Bundesnetzagentur schlägt vor, ab 2027 die Preise für Briefe um 20,35 Prozent und für Privatpakete um 10,72 Prozent anzuheben, die endgültige Entscheidung steht im November an. Fällt sie so aus, würde das die Ergebnisbasis von Post & Paket stützen, wo DHL das EBIT mit über 900 Millionen Euro stabil halten will.
Auf der Kapitalseite will DHL mittelfristig einen Free Cashflow von über 3 Milliarden Euro pro Jahr erzielen. Das Aktienrückkaufprogramm wurde auf bis zu 6,5 Milliarden Euro bis Ende 2027 erhöht, in den ersten neun Monaten 2026 flossen bereits 0,7 Milliarden Euro, weitere bis zu 1,3 Milliarden Euro sind noch verfügbar. Die Mittelfristprognose von über 7 Milliarden Euro EBIT wird im März 2027 überprüft.
Quelle: DHL Group Roadshow-Präsentation Q3 2026
Die Chancen bei DHL Group
Die größte Chance sehe ich im Express-Netzwerk. Wenn der Welthandel nach Jahren der Störungen wieder zum Trend zurückkehrt und Industriekunden mehr schwere, eilige Fracht verschicken, hat DHL die Infrastruktur dafür bereits stehen. Hinzu kommen die gut gefüllte Vertragspipeline bei Supply Chain, der Rückenwind beim grenzüberschreitenden Onlinehandel und mögliche Preiserhöhungen im Heimatmarkt. Für mich zählt auch, dass der Konzern in zehn Jahren das EBIT laut Roadshow-Folie von 2,4 auf 6,1 Milliarden Euro und den Free Cashflow von 1,5 auf 3,2 Milliarden Euro gesteigert hat [PRÜFEN: Folie 5, Zuordnung der Jahre 2015 und 2025]. Für Aktionäre gibt es dazu 1,90 Euro Dividende je Aktie (Vorjahr 1,85 Euro), das entspricht einer Rendite von rund 3,1 Prozent, und laut Aktienfinder wurde die Dividende seit 17 Jahren nicht gekürzt. Hinzu kommt der laufende Aktienrückkauf.
Die wichtigsten Risiken bei DHL Group
Das größte Risiko ist der Welthandel selbst. Zölle, Handelskonflikte und geopolitische Spannungen treffen DHL unmittelbar, wie die Rückzahlungen im Zusammenhang mit den US-Zöllen zeigen. Das Mittelfristziel setzt ausdrücklich voraus, dass sich die geopolitische Lage nicht weiter verschlechtert, und der Flughafen Leipzig/Halle, das größte Luftfrachtdrehkreuz von DHL Express, stand zuletzt wegen Sicherheitsvorfällen in den Schlagzeilen. Zweitens hängt das Ergebnis stark am Express-Geschäft, das fast zwei Drittel des Divisionsergebnisses liefert, und ein Teil des Quartalsergebnisses stammt aus einem Luftfrachtengpass, der nicht dauerhaft bleiben muss. Drittens bleibt Post & Paket Deutschland unter Druck, solange die Briefmengen sinken und die Kosten steigen, und ob die Bundesnetzagentur die Preise tatsächlich so anhebt, ist offen. Viertens steigen die Investitionen auf rund 3,6 Milliarden Euro, was den Free Cashflow belastet, und eCommerce verdient mit einer Marge von 3,2 Prozent noch wenig.
Du möchtest an der Börse einsteigen und möchtest ein Depot eröffnen?
Dann schau dir gerne meine Empfehlungen für einen passenden Broker an.
Fundamentale Bewertung der DHL Group Aktie
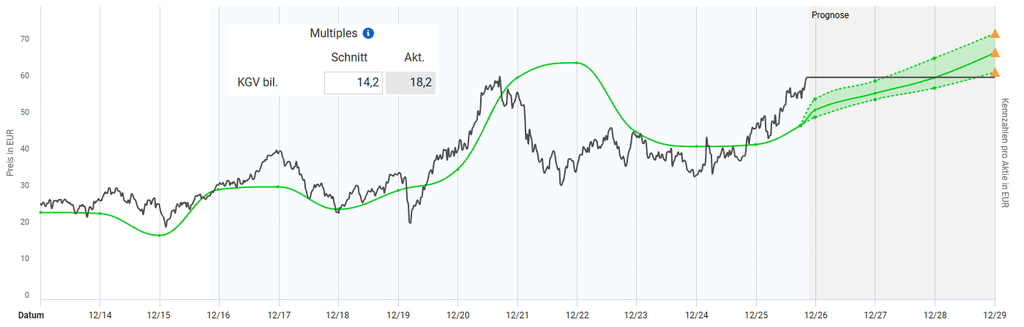
Die DHL Group Aktie ließ sich in der Vergangenheit gut anhand des KGV bewerten. Der Kurs folgte dem fairen Wert über weite Strecken eng, nur im Jahr 2022 gab es kurzfristig eine größere Abweichung. Im Schnitt lag das historische KGV bei 14,2, aktuell notiert die Aktie mit einem KGV von 18,2. Damit wäre sie nach dieser Kennzahl leicht überbewertet.
Allerdings sollen die Gewinne in den kommenden Jahren wieder steigen, und mit ihnen kehrt auch das Wachstum zurück. Selbst dann würde die Aktie ihren fairen Wert nach KGV aber erst im Laufe des Jahres 2028 erreichen. Fundamental drängt sich ein Einstieg zum aktuellen Kurs für mich deshalb nicht auf.
Quelle: aktienfinder.net
Technische Analyse DHL Group Aktie
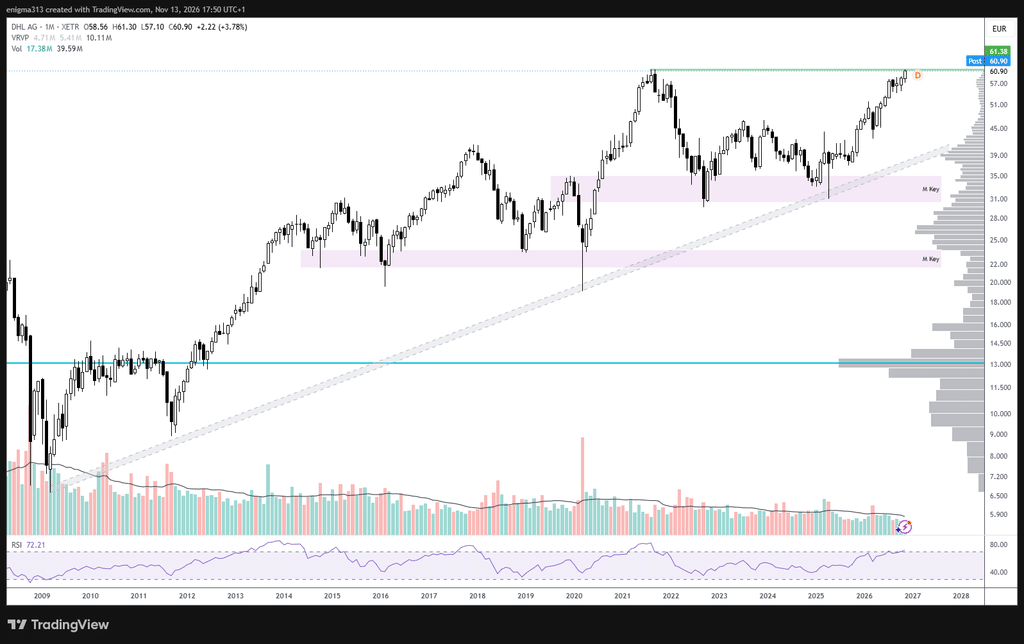
Im Monatschart befindet sich die DHL Group Aktie in einem langfristigen Aufwärtstrend, der nach der Finanzkrise 2009 begann. Aktuell notiert sie knapp unter ihrem Allzeithoch aus dem Jahr 2021. Zwischen 2023 und 2026 lief die Aktie lange seitwärts, daraus ist sie nun ausgebrochen und hat einen neuen Impuls gestartet. Die wichtigste langfristige Unterstützungszone liegt bei rund 33 Euro und begrenzt den Aufwärtstrend nach unten. Wie schnell der Trend läuft, lässt sich gut an der eingezeichneten Aufwärtstrendlinie ablesen. Insgesamt sieht die Aktie langfristig gut aus.
Quelle: tradingview.com
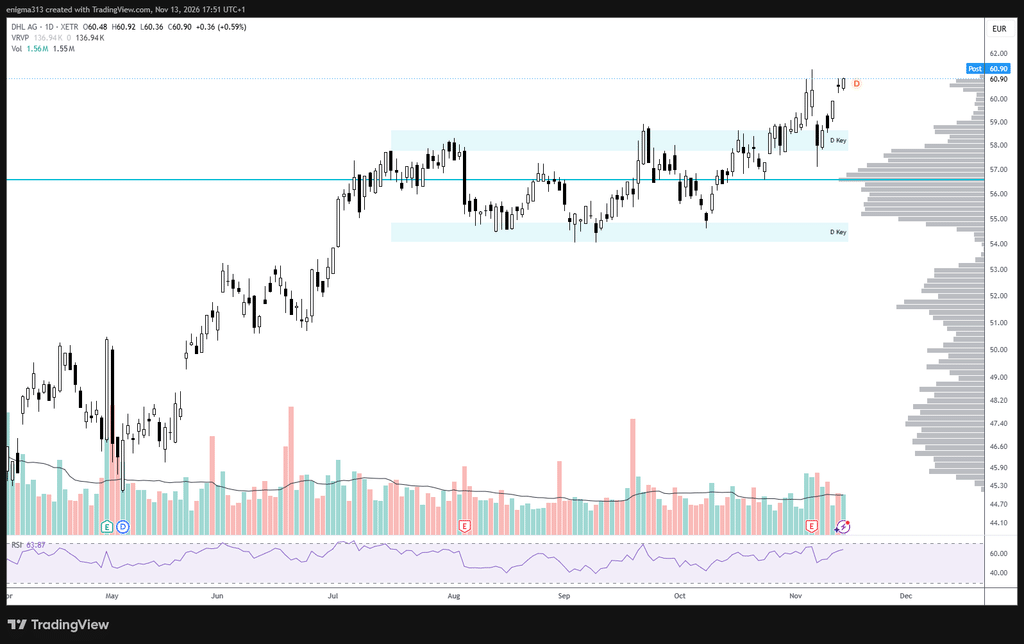
Kurzfristig spricht vieles dafür, dass die Aktie ihr Allzeithoch zeitnah übertrifft. Zwischen Juli und November lief sie zwischen 54 und 59 Euro seitwärts. Anfang November gelang der Ausbruch mit einem kurzen Retest, und aktuell sieht es so aus, als zieht die Aktie weiter nach oben durch. Ein attraktives Einstiegsszenario ergibt sich dadurch leider nicht. Für den kurzfristigen Trend wäre wichtig, dass die Aktie oberhalb von 54 Euro notiert. Ein Rücksetzer ist mittelfristig in jedem Fall einzukalkulieren, und dort könnte sich dann ein Einstiegsszenario ergeben.
Quelle: tradingview.com
Fazit zur DHL Group Aktie
Operativ ist das Quartal stark, auch wenn die Qualität der Zahlen kleiner ist, als die Schlagzeile vermuten lässt. Bereinigt um den Luftfrachteffekt und die Einmalposten im Vorjahr wächst das EBIT noch immer im zweistelligen Bereich, und Express, Global Forwarding und Supply Chain tragen das Ergebnis, während Post & Paket und eCommerce bremsen. Die Prognose wurde zweimal angehoben, die Dividende ist solide und der Rückkauf läuft.
Dass die Aktie in einem unruhigen wirtschaftlichen Umfeld nahe am Rekordhoch steht, sagt für mich viel über die Qualität des Netzwerks aus. Gleichzeitig ist ein Großteil der guten Nachrichten eingepreist, das KGV liegt über dem historischen Schnitt, und der Kurs sitzt fast genau auf dem durchschnittlichen Analystenkursziel. Ob das Rekordhoch sofort nachhaltig überwunden wird oder erst nach einem Rücksetzer, lässt sich nicht vorhersagen. Für Neueinsteiger spielt deshalb die Bewertung und der Chart eine größere Rolle als für Anleger, die schon dabei sind.
Wichtige Termine sind die Entscheidung der Bundesnetzagentur zu den Preisen im November und die Jahreszahlen mit der Überprüfung der Mittelfristprognose im März 2027. Ich bin bereits länger investiert und werde meine Position langfristig halten. Mehr zu meinem Depot findest du im aktuellen Depot-Update.
Häufige Fragen zur DHL Group Aktie
Wie verdient DHL Group Geld?
DHL Group verdient sein Geld mit Expressversand, Luft- und Seefracht, Lager- und Kontraktlogistik, E-Commerce-Paketen und dem Post- und Paketgeschäft in Deutschland. Den größten Teil des Ergebnisses liefert DHL Express.
Zahlt DHL Group eine Dividende?
Ja, DHL Group hat für 2025 eine Dividende von 1,90 Euro je Aktie gezahlt (Vorjahr 1,85 Euro), das entspricht einer Rendite von rund 3,1 Prozent. Der Konzern will 40 bis 60 Prozent des bereinigten Nettogewinns ausschütten.
Warum steht die DHL Group Aktie auf einem Rekordhoch?
Die DHL Group Aktie steht nahe ihrem Rekordhoch, weil der Konzern seine Ergebnisprognose 2026 zweimal angehoben hat und im dritten Quartal Umsatz und EBIT zweistellig gewachsen sind. Dazu kommen ein laufendes Aktienrückkaufprogramm und die Aussicht auf Preiserhöhungen im Heimatmarkt.