

Bei Starbucks lief es zuletzt operativ so gut wie lange nicht mehr. Die Umsätze wachsen wieder, die Marge steigt und die Prognose wurde angehoben. An der Börse kam davon zuletzt allerdings wenig an. Seit dem Sommer hat die Aktie deutlich nachgegeben und notiert inzwischen wieder bei rund 93 Dollar.
Am Donnerstag sorgte dann eine Meldung der Financial Times für Aufsehen. Starbucks soll in den vergangenen Monaten mit Beratern eine mögliche Übernahme von Chipotle geprüft haben, also jenes Unternehmens, das CEO Brian Niccol vor seinem Wechsel erfolgreich saniert hat. In dieser Analyse möchte ich klären, wie ich die Gerüchte bewerte, was ein solcher Deal für das Geschäftsmodell bedeuten würde und wie weit der Turnaround bei Starbucks tatsächlich ist.
Starbucks Aktie auf einen Blick
| Aktueller Kurs | ca. 91 $ |
| 52-Wochen-Hoch | ca. 110 $ |
| 52-Wochen-Tief | ca. 78 $ |
| Umsatz Q3 2026 | 9,3 Mrd. $ (-1 %) |
| Bereinigte operative Marge | 14,4 % (+430 Basispunkte) |
| Bereinigtes EPS Q3 | 0,85 $ (+70 %) |
| Prognose EPS FY26 | 2,55 bis 2,65 $ |
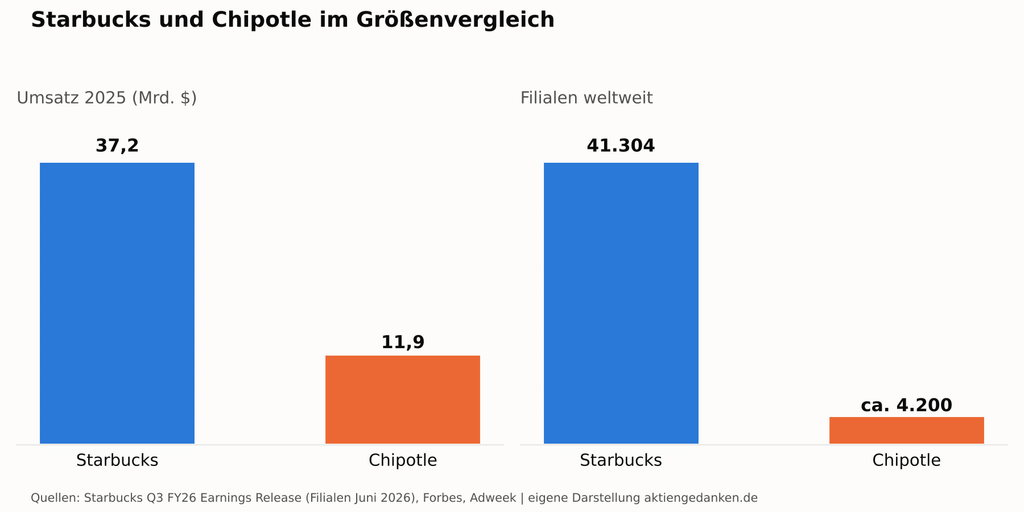
| Filialen weltweit | 41.304 |
| KGV (Forward 2026) | ca. 36 |
| Dividendenrendite | ca. 2,7 % |

Das Geschäftsmodell von Starbucks
Starbucks ist mit über 41.000 Filialen die größte Kaffeehauskette der Welt. Rund ein Drittel der Standorte betreibt das Unternehmen selbst, zwei Drittel laufen über Lizenzpartner. Der mit Abstand wichtigste Markt sind die USA mit knapp 17.000 Filialen. Ergänzt wird das Geschäft durch den Verkauf von Kaffee im Supermarkt, der eine Marge von über 50 Prozent erzielt.
Ein wichtiger Umbau ist in diesem Jahr abgeschlossen worden. Im April hat Starbucks die Mehrheit am China-Geschäft an den Finanzinvestor Boyu Capital abgegeben und hält nun noch 40 Prozent am Gemeinschaftsunternehmen. Die knapp 8.000 Filialen in China laufen seitdem als Lizenzfilialen. Damit sind rund 90 Prozent des internationalen Geschäfts lizenziert. Der Umsatz sinkt dadurch optisch, das Modell wird aber kapitalschonender.
Quelle: Starbucks Annual Meeting Update 2026
Die Q3-Zahlen 2026 im Detail
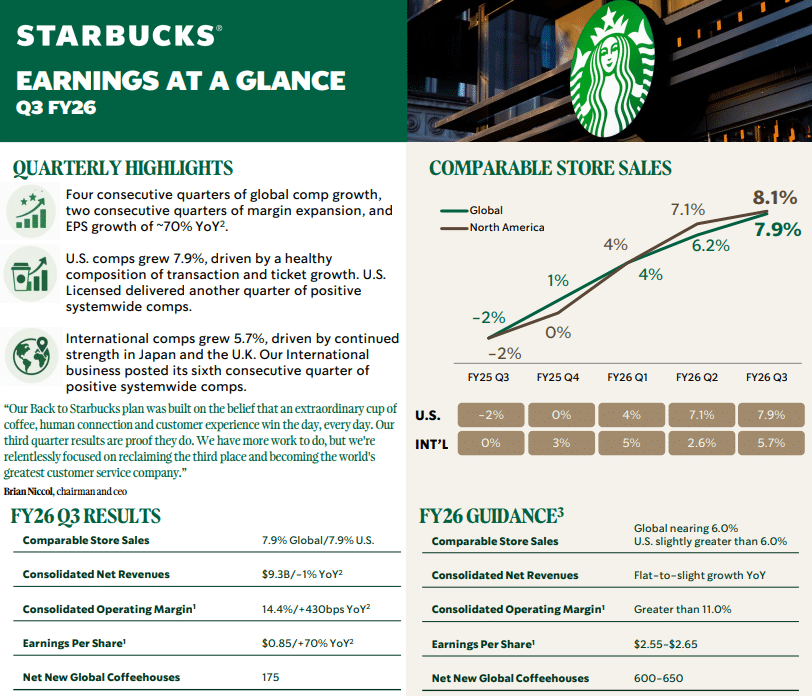
Das dritte Geschäftsquartal bis Ende Juni war das vierte Quartal in Folge mit steigenden vergleichbaren Umsätzen. Weltweit legten sie um 7,9 Prozent zu, in Nordamerika sogar um 8,1 Prozent. Besonders erfreulich finde ich, dass mehr als die Hälfte des Wachstums aus mehr Kundenbesuchen stammt. Preiserhöhungen trugen in den USA weniger als einen Prozentpunkt bei.
Auch die Profitabilität hat sich deutlich verbessert. Die bereinigte operative Marge stieg um 430 Basispunkte auf 14,4 Prozent, das bereinigte Ergebnis je Aktie um 70 Prozent auf 0,85 Dollar. Die Prognose für das Gesamtjahr hat das Management angehoben und erwartet nun ein bereinigtes EPS von 2,55 bis 2,65 Dollar sowie vergleichbare Umsätze von nahezu 6 Prozent. Ganz ungetrübt ist das Bild aber nicht. Laut Finanzchefin Cathy Smith geht fast die Hälfte des US-Wachstums auf Filialschließungen, die dadurch verlagerten Umsätze und das Liefergeschäft zurück. Zudem halfen einmalige Zollrückerstattungen der Marge.
Quelle: Starbucks Q3 / 2026 Earnings at a Glance
Wie weit ist der Turnaround?
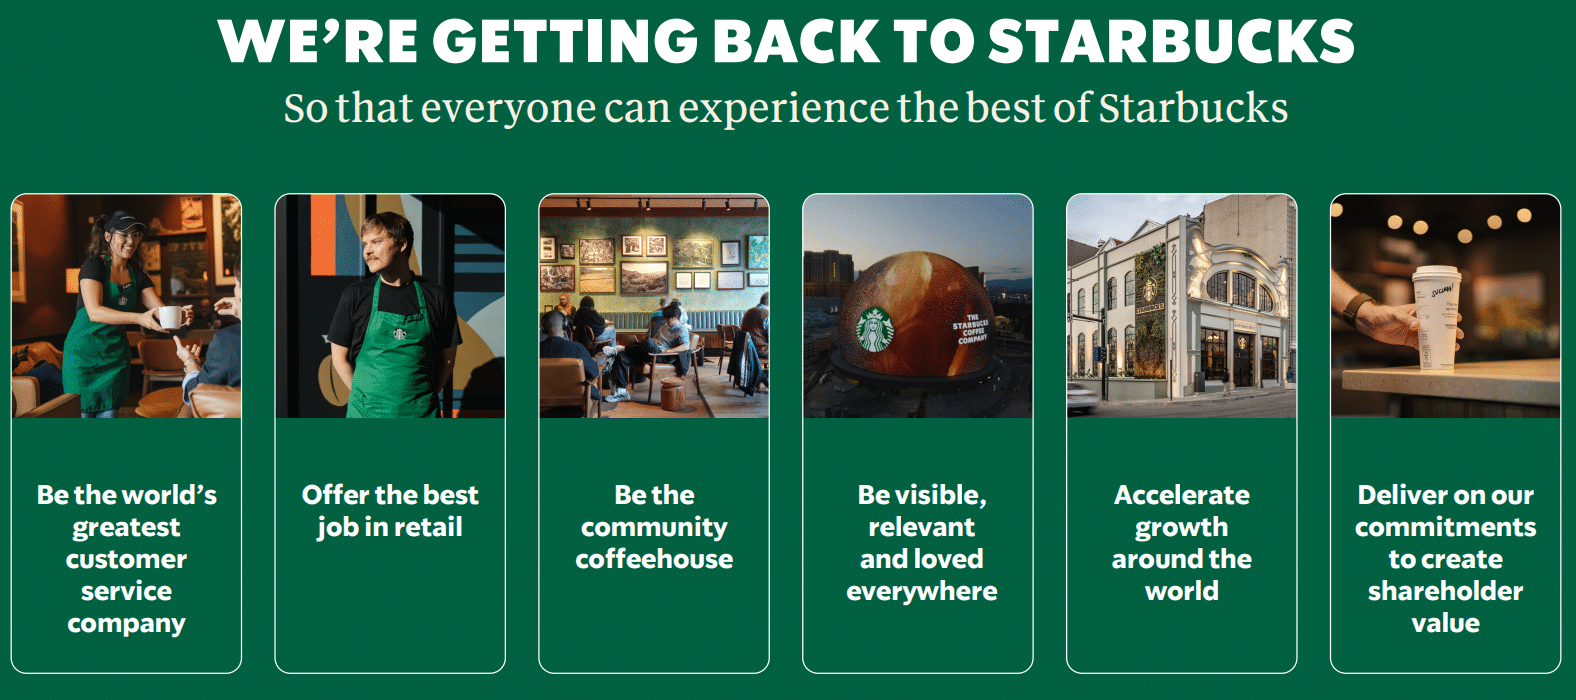
Als Brian Niccol im Herbst 2024 übernahm, hatten lange Wartezeiten, ein überladenes Menü und überlastete Mitarbeiter viele Kunden vertrieben. Mit Back to Starbucks setzt Niccol wieder auf das Kaffeehaus als Treffpunkt und auf guten Service. Ein Jahr nach Einführung des neuen Servicemodells Green Apron Service erreichen laut Management zwei Drittel der nordamerikanischen Filialen die eigenen Servicestandards.
Gleichzeitig investiert Starbucks spürbar in seine Filialen. Über 1.000 Standorte wurden bereits modernisiert, bis Ende des Geschäftsjahres sollen es mindestens 1.500 werden. Parallel läuft ein Sparprogramm über 2 Milliarden Dollar. Für mich ist der Turnaround damit auf einem guten Weg, aber noch nicht abgeschlossen. Das Morgengeschäft läuft wieder, am Nachmittag muss Starbucks mit Refreshers, Matcha und neuen Snacks erst noch beweisen, dass zusätzliche Kunden kommen.
Die Gerüchte um eine Chipotle-Übernahme
Laut Financial Times hat Starbucks über Monate mit Beratern an einem möglichen Angebot für Chipotle gearbeitet. Ob tatsächlich ein Angebot vorliegt, ist unklar, und beide Unternehmen haben sich bislang nicht geäußert. Die Börse hat dennoch deutlich reagiert. Die Chipotle-Aktie stieg um rund 7 Prozent, während Starbucks im Tagesverlauf zeitweise über 6 Prozent verlor. Chipotle bringt rund 40 Milliarden Dollar auf die Waage. Inklusive Prämie wäre es der größte Deal der Restaurantgeschichte, weit vor Burger Kings Kauf von Tim Hortons für 11,5 Milliarden Dollar.
Strategisch kann ich die Idee durchaus nachvollziehen. Starbucks ist vor allem morgens stark, Chipotle mittags und abends. Gemeinsam könnte man den ganzen Tag abdecken, bei Einkauf und Technik sparen und die rund 4.200 fast ausschließlich nordamerikanischen Chipotle-Filialen mit dem Netzwerk von Starbucks ins Ausland bringen. Hinzu kommt, dass niemand Chipotle besser kennt als Niccol selbst. Seit seinem Abgang hat die Aktie rund 40 Prozent verloren, die vergleichbaren Umsätze wuchsen zuletzt nur noch um 2,2 Prozent und die Restaurantmarge sank von 27,4 auf 25,2 Prozent.
Trotzdem halte ich einen solchen Deal zum jetzigen Zeitpunkt für die falsche Entscheidung. Erstens ist der eigene Umbau noch nicht abgeschlossen, und eine Integration würde Managementkapazität binden, die bei Starbucks dringend gebraucht wird. Zweitens hat Starbucks die Bilanz gerade erst mit den Erlösen aus China entlastet und den Verschuldungsgrad auf das 2,9-Fache gesenkt. Bei einem Börsenwert von gut 100 Milliarden Dollar müsste ein Deal dieser Größe mit viel Fremdkapital oder neuen Aktien finanziert werden, was entweder das Rating gefährdet oder die Aktionäre verwässert. Drittens sind die operativen Gemeinsamkeiten gering. Burritos und Kaffee haben unterschiedliche Lieferketten, Küchen und Abläufe, und die Kursreaktion zeigt, dass viele Anleger das ähnlich sehen.
Quelle: Starbucks Q3 / 2026 Earnings Release, Forbes, Adweek, eigene Darstellung
Die wichtigsten Risiken bei Starbucks
Neben einer Großübernahme sehe ich vier Risiken. Erstens ist ein Teil des aktuellen Wachstums durch Sondereffekte wie Filialschließungen und Zollrückerstattungen geschönt. Zweitens bleibt die Stimmung der US-Verbraucher schwach, was zuletzt die gesamte Restaurantbranche unter Druck gesetzt hat. Drittens wächst die Konkurrenz durch günstigere Drive-in-Ketten wie 7 Brew und Dutch Bros. Und viertens sind die Tarifverhandlungen mit der Gewerkschaft Workers United weiterhin ungelöst.
Du möchtest an der Börse einsteigen und möchtest ein Depot eröffnen?
Dann schau dir gerne meine Empfehlungen für einen passenden Broker an.
Fundamentale Bewertung der Starbucks Aktie
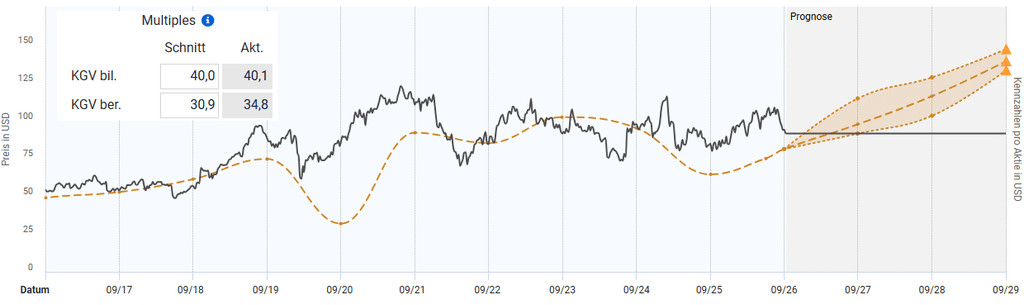
Die Starbucks Aktie ist schon seit Längerem relativ hoch bewertet. Das bereinigte KGV lag in den vergangenen Jahren im Schnitt bei etwa 31. Aktuell notiert die Aktie zu einem bereinigten KGV von rund 35 und wäre demnach auf den ersten Blick überbewertet. Dank steigender Gewinne dürfte die Aktie im Laufe des nächsten Geschäftsjahres jedoch wieder in den Bereich ihres fairen Wertes hineinwachsen.
Analysten erwarten auch für die kommenden Jahre weiter steigende Gewinne, dennoch halte ich die Aktie für relativ teuer. Starbucks verfügt zwar über eine sehr starke und weltweit bekannte Marke, die Vergangenheit hat aber auch gezeigt, dass die Aktie und der gesamte Sektor einer gewissen Zyklik unterliegen. Ein fundamentales Schnäppchen ist die Starbucks Aktie momentan jedenfalls nicht.
Quelle: aktienfinder.net
Technische Analyse Starbucks Aktie
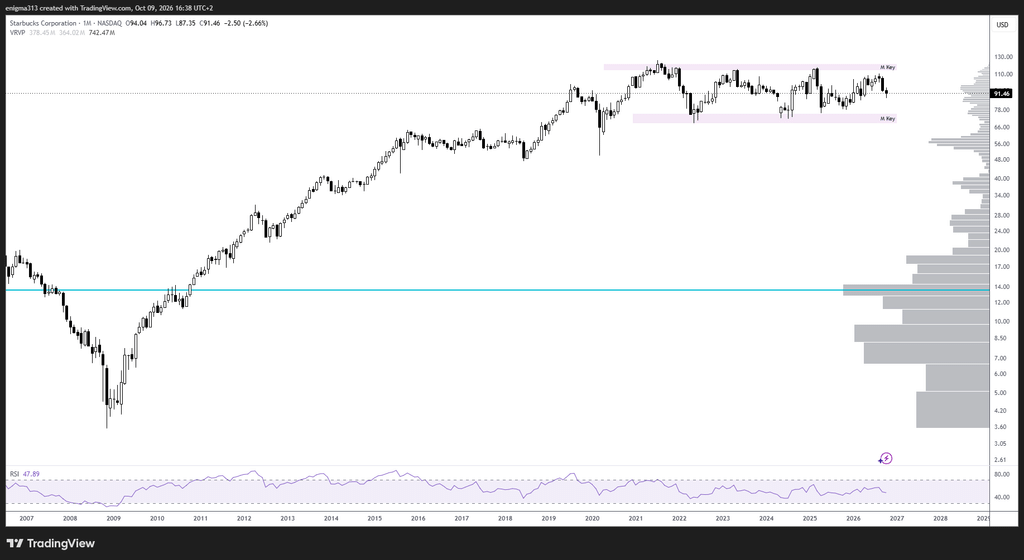
Im langfristigen Monatschart befindet sich die Starbucks Aktie in einem Aufwärtstrend, allerdings hat dieser in den letzten Jahren deutlich an Dynamik verloren. Nach der Finanzkrise ging es für die Aktie über Jahre steil bergauf. Seit 2019 steckt sie jedoch in einer Seitwärtsphase zwischen etwa 70 $ und 120 $. Langfristig wäre es wünschenswert, dass die Aktie diese Range nach oben verlässt. Andernfalls könnte sich hier eine Topbildung entwickeln, was die Perspektive der Aktie deutlich eintrüben würde.
Quelle: tradingview.com
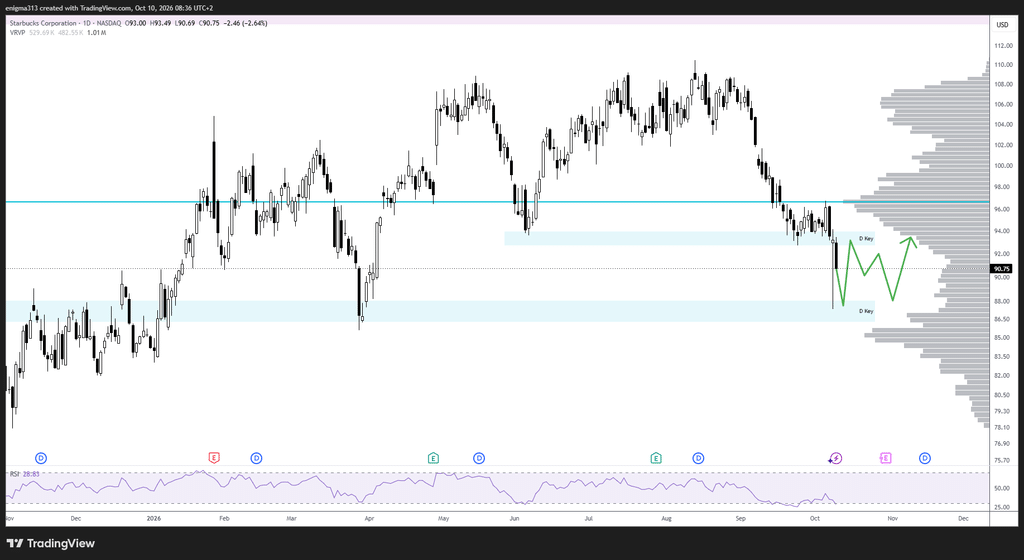
Im Tageschart sieht man deutlich die Reaktion auf die Übernahmegerüchte um Chipotle. Es kam zu einem starken Abverkauf, der im Tagesverlauf vollständig wieder aufgeholt wurde. Dabei wurde die relevante Unterstützungszone bei rund 86 $ getestet. Aktuell deutet sich jedoch ein Abwärtstrend auf Tagesbasis an. Durch das Unterschreiten des vorherigen Verlaufstiefs bei etwa 93 $ auf Schlusskursbasis hat sich das kurzfristige Chartbild eingetrübt. Aufgrund der aktuellen Unsicherheit gehe ich von einer Seitwärtsphase mit Stabilisierung zwischen 86 $ und 93 $ aus. Hier dürfte sich entscheiden, in welche Richtung sich die Aktie mittelfristig bewegt. Aus technischer Sicht drängt sich derzeit kein Einstieg auf.
Quelle: tradingview.com
Fazit zur Starbucks Aktie
Starbucks ist operativ klar auf dem Weg der Besserung, und die „Back to Starbucks“ Strategie zeigt Wirkung. Vor allem die steigende Zahl an Kundenbesuchen und der kapitalschonende Umbau des China-Geschäfts stimmen mich zuversichtlich, dass die Erholung auf einem soliden Fundament steht. Der Turnaround ist aber noch nicht abgeschlossen, und ein Teil des Wachstums beruht auf Sondereffekten.
Die Gerüchte um Chipotle sehe ich deshalb kritisch. Strategisch ergibt der Gedanke Sinn, ein konkretes Angebot würde ich aber als Warnsignal werten. Gerade erst hat Starbucks die Bilanz gestärkt, und eine milliardenschwere Übernahme würde diesen Fortschritt schnell wieder zunichtemachen und das Management mitten im Umbau ablenken.
Mit einem KGV von rund 35 über dem historischen Schnitt von 31 ist die Aktie zudem kein Schnäppchen, und charttechnisch hat sich das Bild nach dem Bruch der 93 $ eingetrübt. Ich rechne zunächst mit einer Stabilisierung zwischen 86 $ und 93 $. Die Q4-Zahlen Ende Oktober dürften über die weitere Richtung entscheiden. Bis dahin bleibt Starbucks für mich ein Beobachtungskandidat, bei dem sich weder fundamental noch technisch ein Einstieg aufdrängt. Interessant würde die Aktie für mich erst, wenn die Gerüchte vom Tisch sind, die Zone um 86 $ hält und sich ein neuer Aufwärtstrend ausbildet.
Häufige Fragen zur Starbucks Aktie
Will Starbucks Chipotle übernehmen?
Laut Financial Times hat Starbucks mit Beratern eine mögliche Übernahme geprüft. Ob ein Angebot vorliegt, ist offen, und beide Unternehmen haben sich bislang nicht geäußert.
Warum ist die Starbucks Aktie gefallen?
Im September belastete ein branchenweiter Abverkauf bei Restaurantwerten. Zusätzlich fürchten Anleger eine teure Großübernahme mitten im Turnaround.
Zahlt Starbucks eine Dividende?
Ja, Starbucks zahlt seit 65 Quartalen in Folge eine Dividende, aktuell 0,62 Dollar je Quartal. Das entspricht einer Rendite von rund 2,7 Prozent.