

Linde gilt seit Jahren als einer der verlässlichsten Qualitätswerte an der Börse. Umso überraschender war der Kursrutsch Anfang August. Obwohl der Industriegase-Konzern mit seinen Zahlen zum zweiten Quartal einen Rekordumsatz und ein zweistelliges Gewinnwachstum vorlegte, verlor die Aktie an einem einzigen Tag über 5 Prozent. Heute notiert sie rund 14 Prozent unter ihrem 52-Wochen-Hoch.
Der Grund dafür ist eine Kennzahl, auf die Linde-Aktionäre besonders genau schauen, nämlich die Marge. Zum ersten Mal seit Langem ging sie spürbar zurück, und schuld daran ist ein Geschäftsbereich, der mit Industriegasen wenig zu tun hat. Ich möchte in dieser Analyse klären, wie ernst der Margendruck wirklich ist, welche Rolle Elektronik und KI für das künftige Wachstum spielen und ob der Rücksetzer eine Einstiegschance bietet.
Linde Aktie auf einen Blick
| Aktueller Kurs | ca. 410 € |
| 52-Wochen-Hoch | ca. 480 € |
| 52-Wochen-Tief | ca. 365 € |
| Umsatz Q2 2026 | 9,3 Mrd. $ (+9 %) |
| Bereinigte operative Marge | 29,5 % (-60 Basispunkte) |
| Bereinigtes EPS Q2 | 4,50 $ (+10 %) |
| Projekt-Backlog (Sale of Gas) | 8,1 Mrd. $ |
| Free Cashflow H1 2026 | 1,7 Mrd. $ |
| Nettoverschuldung | ca. 23,1 Mrd. $ |
| KGV (Forward 2026) | ca. 28 |
| Dividendenrendite | ca. 1,4 % |

Das Geschäftsmodell von Linde
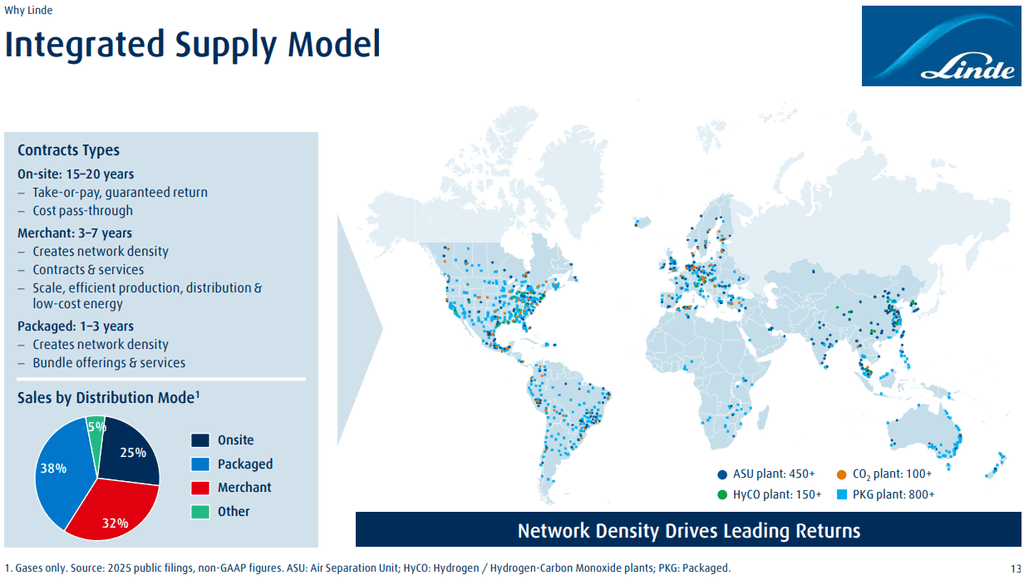
Linde ist der weltweit größte Anbieter von Industriegasen wie Sauerstoff, Stickstoff, Argon, Wasserstoff und Helium. Was auf den ersten Blick unspektakulär klingt, ist eines der besten Geschäftsmodelle der Industrie. Rund 38 Prozent des Umsatzes stammen aus sogenannten On-site-Anlagen, die Linde direkt beim Kunden errichtet und über Take-or-Pay-Verträge mit Laufzeiten von 15 bis 20 Jahren betreibt. Der Kunde zahlt also auch dann, wenn er weniger Gas abnimmt, und steigende Energiekosten werden vertraglich weitergereicht.
Hinzu kommen das Merchant-Geschäft, bei dem Gase per Tankwagen ausgeliefert werden, und das Flaschengeschäft. Beides lebt von der Netzwerkdichte, denn Gase lassen sich nicht wirtschaftlich über weite Strecken transportieren. Wer in einer Region die Anlagen hat, besitzt dort faktisch einen Burggraben. Die Kundschaft ist breit gestreut über Chemie, Industrie, Metall, Gesundheitswesen, Lebensmittel und Elektronik. Laut Linde gelten rund 62 Prozent der Umsätze als defensiv.
Quelle: Linde Why Linde Presentation
Die Q2-Zahlen 2026 im Detail
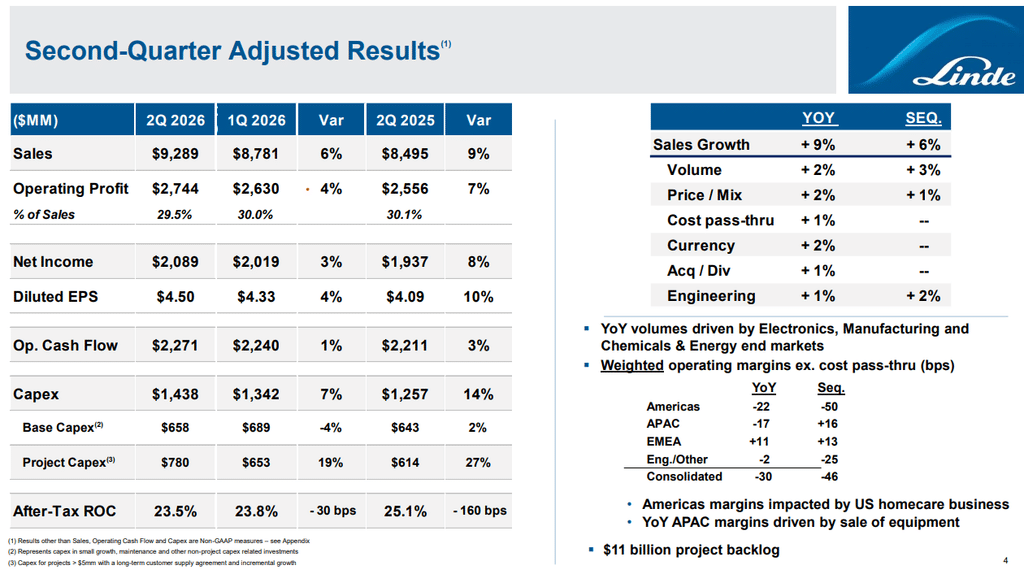
Auf den ersten Blick war das zweite Quartal ein Rekord. Der Umsatz stieg um 9 Prozent auf 9,3 Milliarden Dollar, das bereinigte Ergebnis je Aktie um 10 Prozent auf 4,50 Dollar. Aus eigener Kraft wuchs Linde um 4 Prozent, getragen je zur Hälfte von höheren Preisen und steigenden Mengen. Besonders stark entwickelte sich die Region Asien-Pazifik mit einem Umsatzplus von 13 Prozent.
Weniger erfreulich war die Profitabilität. Die bereinigte operative Marge sank um 60 Basispunkte auf 29,5 Prozent, und in allen drei Gasregionen ging sie zurück. Auch der freie Cashflow lag im ersten Halbjahr mit 1,7 Milliarden Dollar leicht unter dem Vorjahr, weil Linde deutlich mehr in neue Projekte investiert. Die Prognose für das Gesamtjahr hat das Management trotzdem angehoben und erwartet nun ein bereinigtes Ergebnis je Aktie von 17,70 bis 17,90 Dollar, was einem Wachstum von 8 bis 9 Prozent entspricht. Eine Konjunkturerholung ist darin ausdrücklich nicht eingerechnet.
Quelle: Linde Q2 / 2026 Presentation
Elektronik und KI als Wachstumstreiber
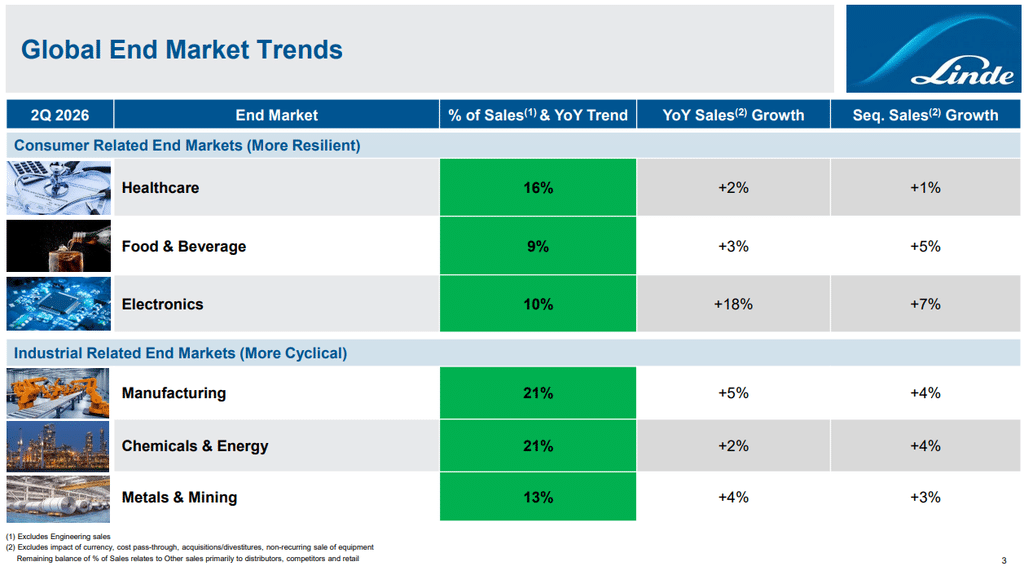
Der spannendste Teil der Linde-Story spielt sich derzeit in der Halbleiterindustrie ab. Das Geschäft mit der Elektronikbranche wuchs im zweiten Quartal um 18 Prozent und ist damit der mit Abstand dynamischste Endmarkt. Moderne Chipfabriken benötigen riesige Mengen hochreiner Gase, und jede neue Fertigungsgeneration braucht davon noch mehr. Allein im Westen der USA hat Linde zuletzt neue Aufträge über rund eine Milliarde Dollar für Fabriken mit modernsten Fertigungsverfahren gewonnen. In Taiwan investiert ein Gemeinschaftsunternehmen zusätzlich rund 800 Millionen Dollar in Anlagen für Halbleiter und Advanced Packaging.
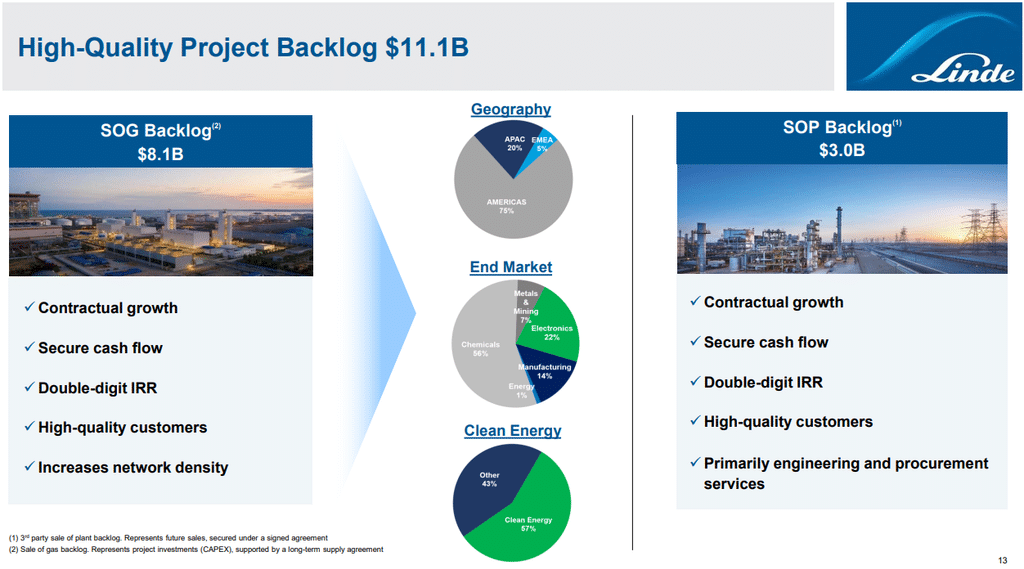
Auch der Ausbau der Rechenzentren und die Raumfahrt sorgen für Rückenwind. Die Luftfahrt allein stand für mehr als ein Drittel des Wachstums im Industriesegment, und im kommerziellen Raumfahrtgeschäft peilt Linde bis etwa 2030 Umsätze von über einer Milliarde Dollar an. Sichtbar wird das im Projekt-Backlog. Der Auftragsbestand für Gaslieferprojekte liegt bei 8,1 Milliarden Dollar, und alle Projekte müssen eine zweistellige Rendite vor Fremdfinanzierung erreichen. Anders als bei Oracle handelt es sich hier um langfristig abgesicherte Verträge mit finanzstarken Kunden.
Quelle: Linde Q2 / 2026 Presentation
Lincare als Bremsklotz
Der Hauptgrund für den Margenrückgang heißt Lincare. Hinter dem Namen verbirgt sich das US-Geschäft mit der häuslichen Patientenversorgung, etwa mit Sauerstoff für Menschen mit Atemwegserkrankungen. Steigende Lohnkosten und Kürzungen bei den Erstattungen durch das amerikanische Gesundheitssystem setzen der Sparte seit Längerem zu. Laut Management belastet Lincare das Ergebnis in diesem Jahr mit über 100 Millionen Dollar. Ohne diesen Effekt wäre die Marge in Amerika sogar gestiegen.
Bemerkenswert fand ich die ungewohnt deutlichen Worte von CEO Sanjiv Lamba, der offen einräumte, mit der Margenentwicklung nicht zufrieden zu sein. Linde prüft inzwischen den teilweisen oder vollständigen Verkauf von Lincare. Für mich ist das eher eine gute Nachricht. Das Problem ist klar abgegrenzt, betrifft nicht das Kerngeschäft mit Industriegasen und könnte mit einem Verkauf in den nächsten Quartalen sogar gelöst werden.
Quelle: Linde Q2 / 2026 Presentation
Linde im Wettbewerbsvergleich
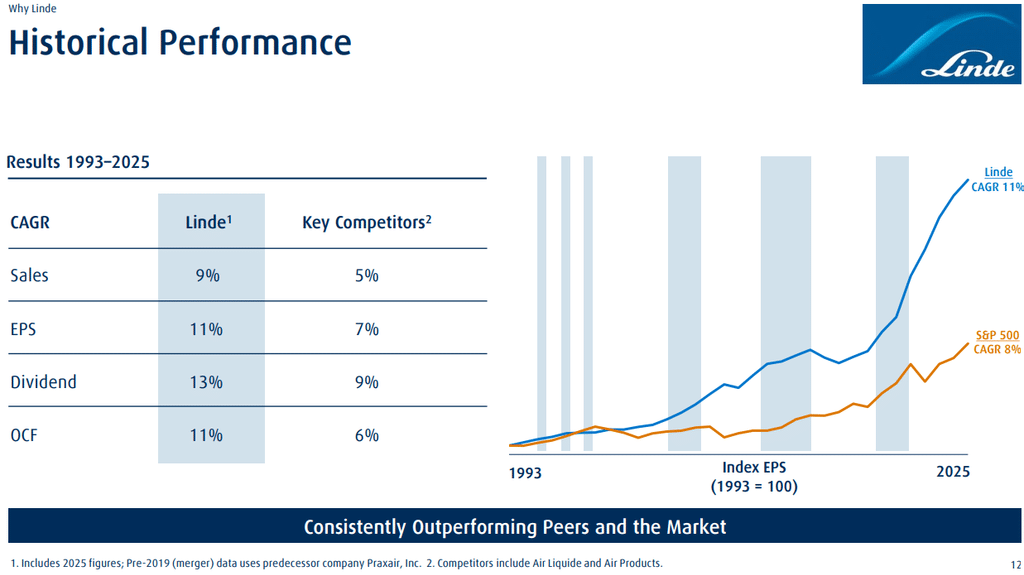
Der Markt für Industriegase ist ein Oligopol mit drei großen Anbietern. Neben Linde sind das Air Liquide aus Frankreich und Air Products aus den USA. Linde spielt dabei in einer eigenen Liga. Seit 1993 wuchs der Gewinn je Aktie im Schnitt um 11 Prozent pro Jahr, während die Konkurrenz auf 5 bis 9 Prozent kommt. Auch bei der Marge liegt Linde mit rund 30 Prozent klar vor Air Liquide.
Air Products zeigt zudem, was passiert, wenn man sich bei Großprojekten verhebt. Der Konzern setzte stark auf riesige Wasserstoffprojekte, musste mehrere davon aufgeben und Milliarden abschreiben. Linde hat sich hier deutlich disziplinierter verhalten und investiert nur, wenn ein langfristiger Abnahmevertrag vorliegt. Diese Kapitaldisziplin ist für mich einer der wichtigsten Gründe, warum Linde seit Jahren besser abschneidet als die Konkurrenz.
Quelle: Linde Why Linde Presentation
Die wichtigsten Risiken bei Linde
Auch bei Linde gibt es Schattenseiten. Erstens bleibt Lincare eine Belastung, solange keine Lösung gefunden ist. Zweitens schwächelt die Industrie in Europa und China weiterhin, und Linde rechnet in China auf absehbare Zeit mit kaum neuen Stahlprojekten. Drittens sorgen die Störungen an der Straße von Hormus für Verwerfungen beim Helium. Zwar kann Linde höhere Preise durchsetzen, doch die zusätzlichen Logistikkosten fressen die Vorteile derzeit wieder auf. Und viertens steigen die Investitionen, sodass der freie Cashflow vorübergehend unter Druck steht.
Du möchtest an der Börse einsteigen und möchtest ein Depot eröffnen?
Dann schau dir gerne meine Empfehlungen für einen passenden Broker an.
Fundamentale Bewertung der Linde Aktie
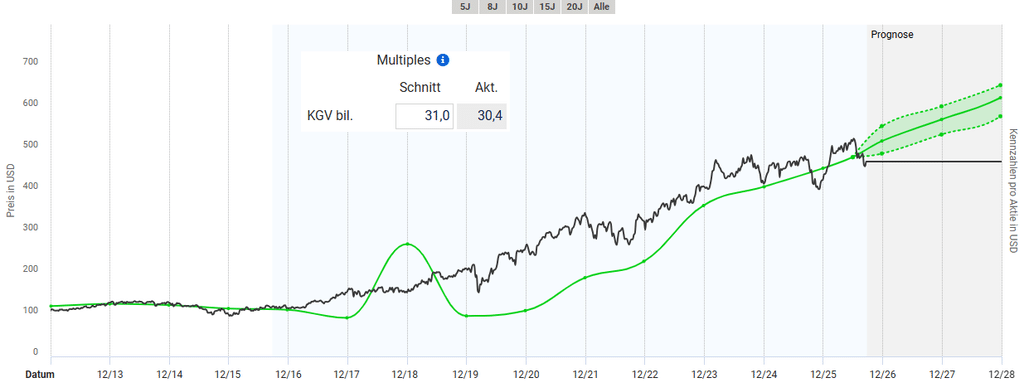
Linde war noch nie ein Schnäppchen, und das dürfte sich auch nicht ändern. Qualität hat eben ihren Preis. In der Vergangenheit lag das durchschnittliche KGV der Linde Aktie bei 31. Aktuell notiert die Aktie zu einem KGV von 30,4 und wäre somit fair bewertet. In den vergangenen Jahren kam es nur Ende 2024 vor, dass die Aktie unterhalb des historischen Schnitts von 31 notierte. Aktuell ergäbe sich aus fundamentaler Sicht eine relativ seltene Einstiegschance.
Für die kommenden Jahre erwarten Analysten weiterhin steigende Gewinne, die knapp im zweistelligen Bereich liegen. Dank des stabilen Geschäftsmodells mit langfristigen Verträgen lässt sich die hohe Bewertung rechtfertigen. Dennoch muss man beachten, dass weiterhin steigende Gewinne die Basis der hohen Bewertung sind. Falls sich das Wachstum deutlich verlangsamen sollte, könnte die Aktie entsprechend deutlich reagieren. Unterm Strich halte ich die Linde Aktie derzeit für fair bis leicht unterbewertet.
Quelle: aktienfinder.net
Technische Analyse Linde Aktie
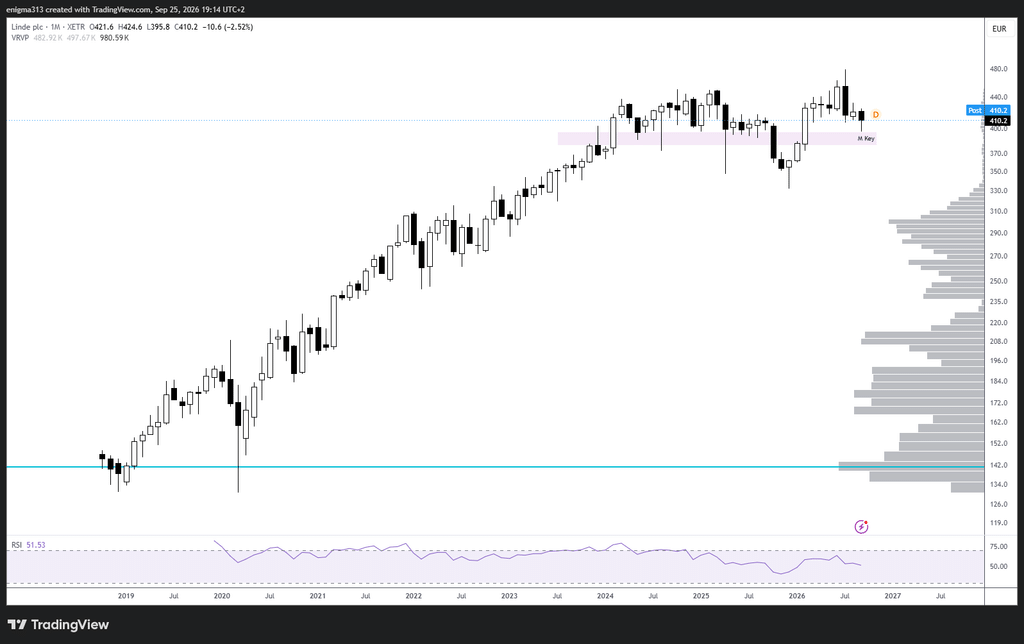
Im langfristigen Monatschart befindet sich die Linde Aktie seit der Fusion mit Praxair im Jahr 2018 in einem intakten Aufwärtstrend. Wegen der Fusion und der Neunotierung der Aktie, ist die Historie noch relativ klein. Rücksetzer wurden in der Vergangenheit immer wieder gekauft. Die aktuelle Korrektur vom Hoch bei rund 480 € ist in diesem Kontext bislang eine gewöhnliche Konsolidierung. Eine wichtige Unterstützungszone liegt bei etwa 390 €, darunter wartet das 52-Wochen-Tief bei rund 333 €. Langfristig sieht das Chartbild für mich weiterhin gut aus.
Quelle: tradingview.com
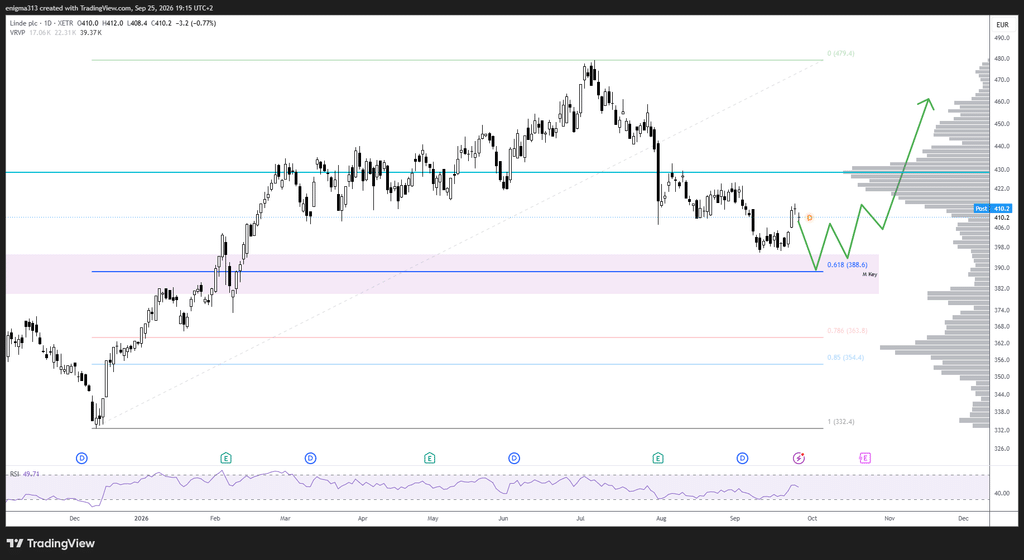
Im Tageschart hat wurde der lange intakte kurzfristige Aufwärtstrend gebrochen und die Aktie befindet sich in einer Korrektur. Hier könnte sich aus technischer Sicht eine interessante Einstiegschance bieten. ei 389 € verläuft das 61,8er Fibonacci-Retracement der letzten Aufwärtsbewegung. In diesem Bereich verläuft auch die Unterstützung aus dem Monatschart, so dass sich eine schöne Kaufzone ergibt. Ein weiterer kleiner Rücksetzer inklusive Bodenbildung könnte eine Kaufchance bieten. Lediglich das oberhalb liegende Volumencluster bei 430 € könnte ernsthaften Widerstand liefern. Insgesamt sieht das technische Bild der Linde Aktie gut aus.
Quelle: tradingview.com
Fazit zur Linde Aktie
Linde ist für mich der Inbegriff einer Qualitätsaktie. Langfristige Verträge, ein Oligopolmarkt, hohe Margen und eine vorbildliche Kapitaldisziplin machen das Geschäftsmodell außergewöhnlich robust. Der Margenrückgang im zweiten Quartal ist ärgerlich, hat seine Ursache aber vor allem in Lincare und nicht im Kerngeschäft. Gleichzeitig wächst mit der Elektronik und dem Ausbau der Rechenzentren ein Endmarkt, der Linde über Jahre zusätzlichen Schub geben dürfte.
Die Reaktion des Marktes halte ich deshalb für überzogen. Linde muss allerdings in den kommenden Quartalen zeigen, dass die Marge wieder steigt und für Lincare eine Lösung gefunden wird. Bis dahin sehe ich die Aktie als Kandidaten, den man bei einer technischen Bestätigung Schritt für Schritt aufbauen kann. Für langfristig orientierte Anleger bietet der Rücksetzer eine der selteneren Gelegenheiten, Linde unterhalb der gewohnten Bewertung einzusammeln. Ich persönlich bin bereits länger investiert und werde meine Position langfristig halten.
Häufige Fragen zur Linde Aktie
Warum ist die Linde Aktie nach den Q2-Zahlen gefallen?
Trotz Rekordumsatz und höherer Prognose sank die bereinigte operative Marge um 60 Basispunkte auf 29,5 Prozent. Hauptverursacher ist das US-Homecare-Geschäft Lincare, das unter steigenden Kosten und sinkenden Erstattungen leidet.
Profitiert Linde vom KI-Boom?
Ja, indirekt. Chipfabriken und Rechenzentren benötigen große Mengen hochreiner Gase. Das Elektronikgeschäft wuchs zuletzt um 18 Prozent und ist der größte Treiber im Projekt-Backlog.
Ist die Linde Aktie aktuell günstig bewertet?
Mit einem KGV von rund 26 liegt Linde leicht unter ihrer historischen Bewertung. Günstig im klassischen Sinn ist die Aktie nie, für ein Unternehmen dieser Qualität erscheint der Preis aber fair.